Imaginez que vous confiez votre vélo à un ami pour qu'il le garde dans son garage. Pendant ce temps, cet ami le loue à d'autres personnes, empoche l'argent de la location, et vous reverse de temps en temps une petite pièce pour vous remercier de lui avoir prêté votre vélo. Vous trouveriez ça normal ?
C'est pourtant exactement ce qui se passe avec votre argent à la banque. Sauf que personne ne vous l'explique vraiment. Et c'est là que commence l'histoire de la désintermédiation financière.
Ce que fait vraiment votre banque avec votre argent
Quand vous déposez 10 000 euros sur votre compte courant ou votre livret, vous imaginez peut-être que cet argent reste sagement rangé dans un coffre avec votre nom dessus. En réalité, votre banque prête immédiatement une grande partie de ces 10 000 euros à d'autres clients : un crédit immobilier à 3,5 %, un prêt à la consommation à 6 %, un découvert autorisé à 15 %.
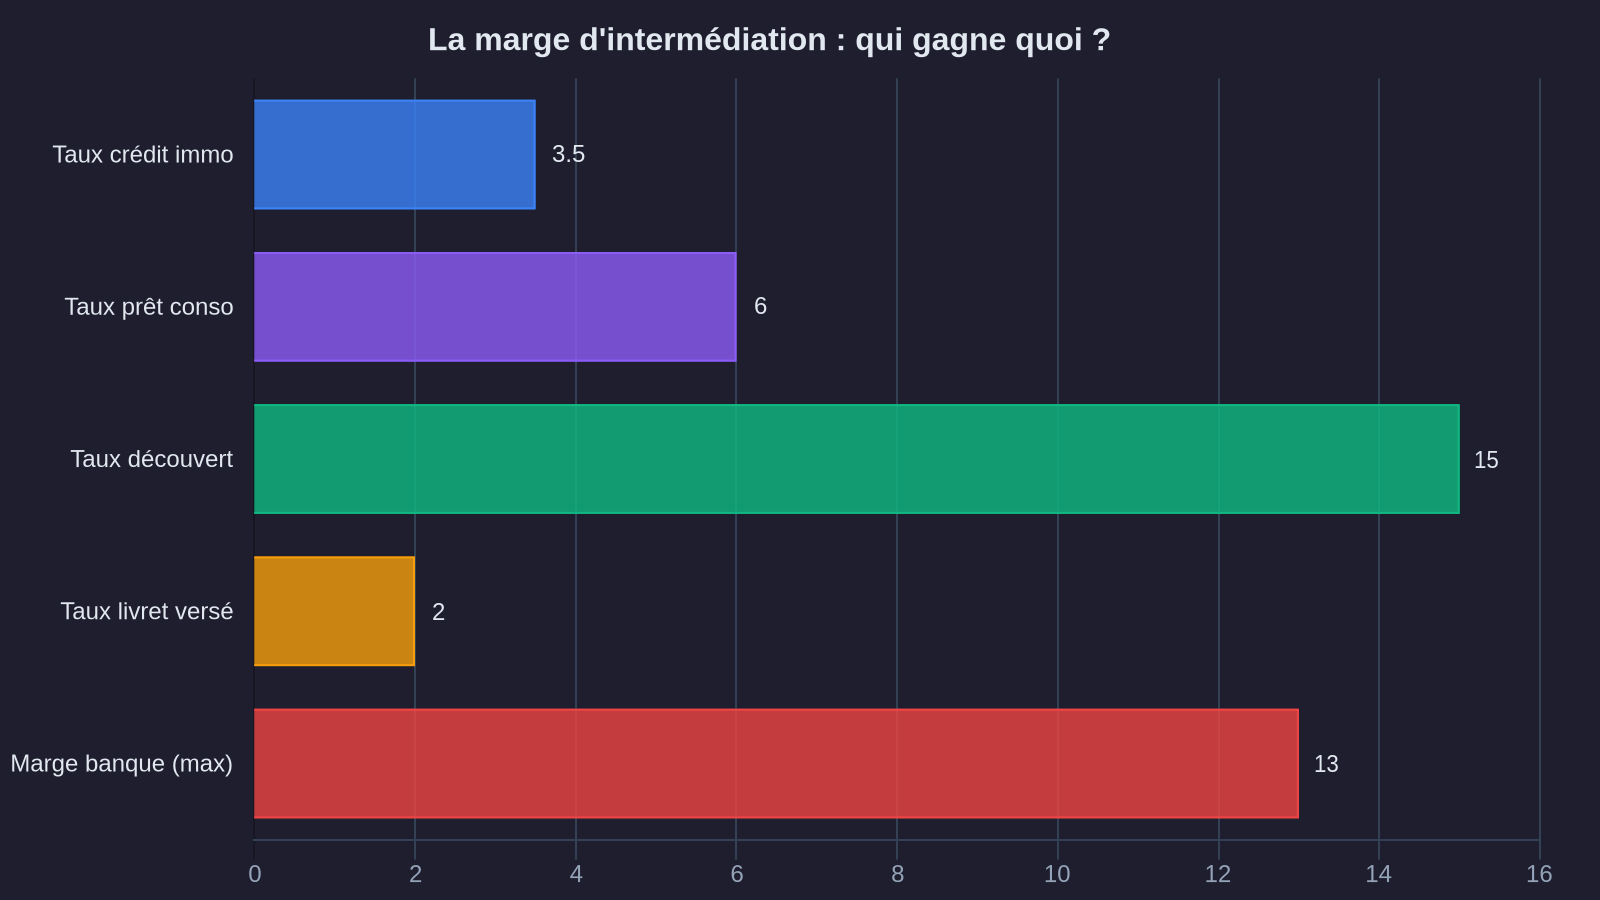
Résultat : votre banque gagne entre 3 % et 15 % sur votre argent. Et vous ? Si vous avez de la chance, vous touchez 2 % sur un livret classique. Le reste, c'est ce qu'on appelle la marge d'intermédiation. Un terme technique pour dire : « la différence entre ce que la banque gagne avec votre argent et ce qu'elle vous reverse ».
C'est le modèle traditionnel de la banque : elle s'interpose entre ceux qui ont de l'argent (vous) et ceux qui en ont besoin (les emprunteurs). Elle prend une commission au passage. Une grosse commission.
La désintermédiation financière : retirer le middleman
La désintermédiation financière, c'est l'idée de court-circuiter cet intermédiaire. De créer un système où vous pourriez prêter directement vos euros, ou les faire travailler sans qu'une institution s'intercale et capte l'essentiel de ce que ça rapporte.
Prenons une autre image. Imaginez que vous vendiez des objets faits main. Vous pouvez passer par une boutique qui prend 40 % de commission sur chaque vente. Ou vous pouvez ouvrir votre propre stand sur un marché et garder 100 % du prix de vente. La désintermédiation, c'est ça : supprimer la boutique.
Dans la finance, ce modèle a longtemps été impossible pour le grand public. Pourquoi ? Parce qu'il fallait un carnet d'adresses, des garanties, une infrastructure pour gérer les prêts, vérifier les remboursements, gérer les défauts de paiement. Bref : il fallait… une banque.
Mais avec l'arrivée de la finance désintermédiée (qu'on appelle aussi DeFi pour Decentralized Finance), une nouvelle infrastructure est apparue. Une infrastructure bâtie sur des blockchains publiques, où les règles sont automatisées par du code informatique et non dictées par une institution centrale.
Comment fonctionne concrètement un système désintermédié
Dans un système financier désintermédié, il n'y a plus de banque au milieu. À la place, vous avez des protocoles : des programmes informatiques qui organisent les échanges entre ceux qui apportent de l'argent et ceux qui en ont besoin.
Imaginez une cagnotte commune. Plusieurs personnes déposent leurs euros dedans. D'autres personnes peuvent emprunter dans cette cagnotte en laissant une garantie (un autre actif numérique). Quand elles remboursent, elles paient des intérêts. Ces intérêts sont répartis automatiquement entre tous ceux qui ont contribué à la cagnotte, proportionnellement à leur apport.
Pas d'employé de banque, pas de siège social, pas de conseil d'administration qui décide de sa marge. Juste du code. Tout est transparent : vous voyez combien d'argent il y a dans la cagnotte, combien est emprunté, quel est le taux en temps réel.
C'est ce qu'on appelle un pool de liquidités. Ce n'est qu'un exemple parmi d'autres, mais c'est l'un des mécanismes les plus courants de la finance désintermédiée. Comme pour toute infrastructure numérique, la sécurité des protocoles reste un enjeu central — même un portefeuille déconnecté peut rester vulnérable si vous ne maîtrisez pas les risques techniques.
Ce que la désintermédiation ne vous dit pas toujours
Vous vous dites peut-être : « Si je peux toucher plus en retirant l'intermédiaire, pourquoi tout le monde ne le fait pas ? » Bonne question. Parce que retirer la banque, c'est aussi retirer tout ce qu'elle apporte : la garantie des dépôts, le service client, la protection contre la fraude, le recours en cas de problème.
Dans un système désintermédié, personne ne vous garantit votre capital. Si le protocole subit un bug informatique, si un pirate exploite une faille dans le code, si la garantie laissée par un emprunteur s'effondre en valeur, vous pouvez perdre une partie, voire la totalité de votre mise. Il n'y a pas d'assurance, pas de fonds de garantie, pas de numéro à appeler.
Prenons un exemple concret. Vous déposez l'équivalent de 5 000 euros en stablecoins (des cryptoactifs indexés sur l'euro ou le dollar) dans un pool de liquidités. Le protocole affiche un rendement visé de 8 % par an. Mais une semaine plus tard, le protocole subit une attaque informatique. Le hacker vide le pool. Vos euros disparaissent. Vous n'avez aucun recours légal contre le protocole, parce qu'il n'a pas de personne morale derrière, pas de siège social, pas de garantie contractuelle. Vous avez pris le risque, vous assumez la perte.
C'est la contrepartie de la désintermédiation financière : vous gagnez en autonomie, mais vous prenez la responsabilité des risques que l'intermédiaire portait avant. Vous n'avez plus de banque qui s'intercale et capte une marge, mais vous n'avez plus non plus de filet de sécurité. D'ailleurs, vérifier qu'une plateforme est réellement agréée devient une étape indispensable avant tout engagement.
Pourquoi ce modèle attire quand même
Alors pourquoi des millions de personnes utilisent ces protocoles ? Pour trois raisons principales.
D'abord, la transparence. Dans une banque, vous ne savez pas vraiment ce qui est fait de vos euros. Dans un protocole désintermédié, tout est public. Vous voyez combien d'argent circule, qui emprunte, à quel taux. Vous voyez le code qui gère les opérations. Cette transparence n'élimine pas le risque, mais elle vous permet de le comprendre.
Ensuite, l'accès. Vous n'avez pas besoin de justifier vos revenus, de fournir un RIB, de passer un entretien. Vous avez juste besoin d'une connexion internet et d'un portefeuille numérique. Pour quelqu'un qui n'a pas accès au système bancaire classique, ou qui veut contourner des restrictions locales, c'est une porte ouverte.
Enfin, le rendement visé. Sans la marge de la banque, une plus grande part de ce que rapportent vos euros peut vous revenir. Mais attention : ce rendement ne vient jamais sans risque de perte en capital. Plus il est élevé, plus le risque sous-jacent est important. Un protocole qui affiche 15 % par an prend forcément plus de risques qu'un livret à 2 %. Et vous prenez ces risques avec lui.
La désintermédiation ne remplace pas tout
Il serait tentant de voir la finance désintermédiée comme un système qui va balayer les banques. Ce serait une erreur. Les deux modèles répondent à des besoins différents.
Si vous cherchez la sécurité, la simplicité, la garantie de retrouver votre capital en cas de pépin, le système bancaire classique reste la meilleure option. Vos dépôts sont garantis jusqu'à 100 000 euros par établissement. Vous avez un conseiller, une application, un numéro d'urgence. Vous payez cette sécurité avec une marge faible sur votre épargne, mais c'est un choix éclairé.
Si vous cherchez à mieux comprendre comment vos euros travaillent, si vous êtes prêt à prendre des risques calculés, si vous acceptez l'idée qu'il n'y a pas de filet de sécurité, alors la désintermédiation peut vous intéresser. Mais elle demande de la vigilance, de la compréhension technique, et une capacité à évaluer des risques que personne ne vous expliquera par téléphone.
La vraie question n'est pas de choisir l'un ou l'autre. C'est de comprendre ce que chacun apporte, et surtout, ce que chacun retire.
Ce qu'il faut retenir sur la désintermédiation financière
Votre banque prête déjà vos euros. Elle gagne entre 3 % et 15 % avec, et vous reverse une petite partie. C'est son modèle économique : s'interposer et prendre une marge. En échange, elle vous offre une garantie, un service, une protection.
La désintermédiation financière retire cet intermédiaire. Vous pouvez faire travailler vos euros directement, via des protocoles automatisés. Vous gardez une plus grande part de ce que ça rapporte. Mais vous prenez aussi tous les risques : bugs informatiques, piratages, effondrements de valeur. Personne ne vous rembourse si ça tourne mal.
Ce n'est pas un choix binaire. Les deux systèmes coexistent. L'un privilégie la sécurité et la simplicité. L'autre privilégie l'autonomie et la transparence. Chacun a un prix. Chacun a ses limites.
Avant de vous lancer dans la finance désintermédiée, posez-vous cette question : êtes-vous prêt à porter vous-même les risques que votre banque portait jusqu'ici ? Si la réponse est non, ce n'est pas un problème. C'est une décision éclairée. Et c'est exactement ce que vous devez faire : décider en connaissance de cause, pas en suivant une promesse.