Votre entreprise dispose de 400 000 euros d'excédent de trésorerie. Votre expert-comptable vous demande ce que vous souhaitez en faire. Vous répondez « on verra le mois prochain », puis le trimestre passe, et l'argent reste sur le compte courant. Ou pire : vous placez dans l'urgence, sur un produit que vous connaissez mal, parce qu'un commercial a appelé au bon moment.
Cette situation se répète dans des centaines de PME. Non par négligence, mais parce qu'aucun cadre de décision n'existe. Le dirigeant n'a pas le temps d'analyser chaque option, l'expert-comptable n'a pas de mandat clair, et chaque placement devient une décision à prendre depuis le début.
Une politique de placement de trésorerie entreprise résout ce problème. C'est un document court, trois à cinq pages maximum, qui fixe les règles du jeu une fois pour toutes. Il ne s'agit pas d'un catalogue de produits financiers, mais d'un cadre stratégique partagé entre le dirigeant et son expert-comptable. Voyons comment le structurer.
Les objectifs de trésorerie : qu'attendez-vous de votre excédent
La première rubrique définit ce que l'entreprise cherche à obtenir. Cette question peut sembler évidente, mais elle ne l'est jamais vraiment. Un dirigeant qui prépare un investissement dans douze mois n'a pas les mêmes priorités qu'un chef d'entreprise qui accumule de la trésorerie sans projet précis.
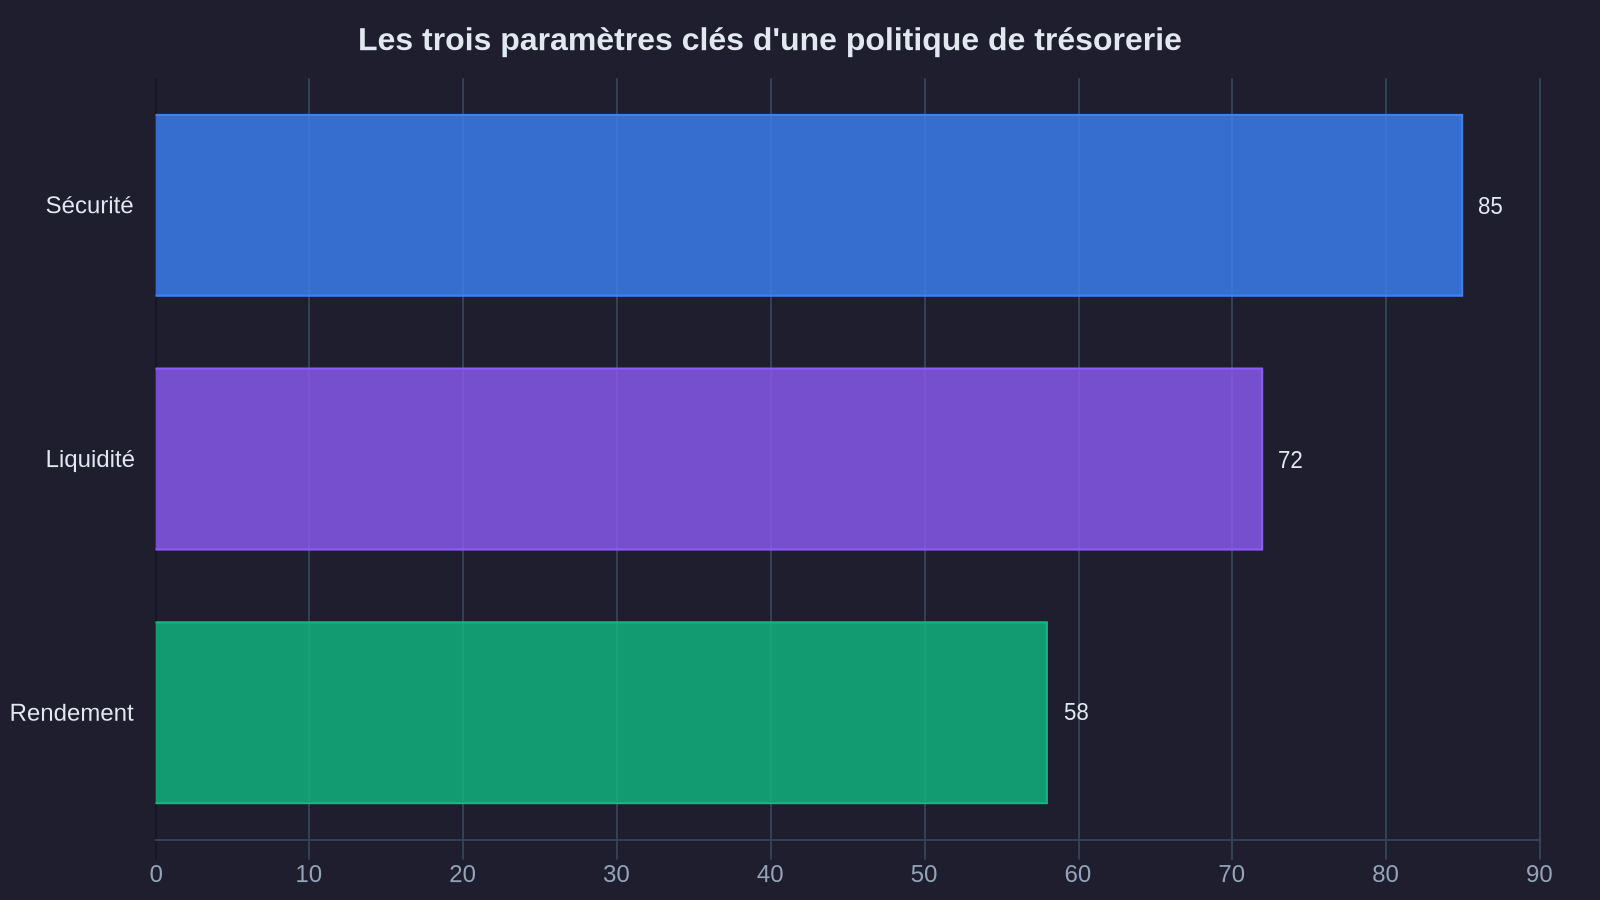
La politique de placement commence donc par formaliser trois paramètres : la sécurité recherchée, le niveau de liquidité nécessaire et l'espérance de rendement visé. Ces trois critères forment un triangle où il faut arbitrer. Une PME qui finance un projet immobilier dans six mois privilégiera la liquidité et la sécurité, même si cela réduit le rendement. Une société holding sans échéance proche pourra accepter un horizon plus long.
Consignez dans cette section votre horizon de placement typique. Par exemple : « L'entreprise distingue trois poches. Une réserve de précaution équivalente à trois mois de charges fixes, disponible à tout moment. Un excédent de fonctionnement, placé sur un horizon de six à douze mois. Un excédent structurel, sans échéance définie, pouvant être placé sur trois ans ou plus. » Cette distinction permet d'adapter les choix de placement à chaque situation, sans avoir à redéfinir la stratégie à chaque fois. Avant toute décision, posez-vous les bonnes questions sur votre trésorerie excédentaire.
Les classes d'actifs autorisées et leurs limites
La deuxième rubrique fixe le périmètre des placements possibles. Il ne s'agit pas de lister tous les produits du marché, mais de définir les grandes catégories d'actifs que l'entreprise accepte ou refuse. Cette section répond à une question simple : où l'argent de l'entreprise peut-il aller, et où ne doit-il jamais aller.
Un cadre classique pour une PME prudente pourrait ressembler à ceci : « Les placements monétaires régulés (comptes à terme, dépôts à terme auprès d'établissements de crédit français ou européens notés A- minimum) sont autorisés sans limite de montant. Les fonds monétaires ou obligataires à faible duration sont autorisés dans la limite de 30 % de l'excédent total. Les actions, les produits structurés et les placements non régulés sont exclus. »
Si l'entreprise envisage une exposition à des actifs numériques via la finance désintermédiée, cette rubrique précise les conditions strictes : par exemple, « Une allocation aux crypto-actifs peut être envisagée pour l'excédent structurel uniquement, dans la limite de 5 % de l'excédent total, via un prestataire de conservation régulé, avec des avoirs ségrégués. Cette allocation comporte un risque de perte en capital et ne peut être décidée qu'après validation du conseil d'administration. » Le cadre MiCA, applicable depuis 2024, impose en effet des critères de conformité pour les prestataires. Intégrer ces exigences dans la politique évite de réinventer la roue à chaque occasion.
Cette section doit aussi préciser les interdictions. Par exemple : « Aucun placement ne peut être réalisé auprès d'un intermédiaire non régulé. Aucun placement ne peut être réalisé sans que l'entreprise conserve la propriété de ses avoirs. Les produits à capital non garanti doivent faire l'objet d'une analyse de risque documentée. » Ces garde-fous protègent l'entreprise contre des décisions précipitées.
Le processus de décision et les seuils de validation
La troisième rubrique décrit qui décide quoi, et à partir de quel montant. C'est souvent la partie la plus utile de la politique de placement de trésorerie entreprise, car elle évite les allers-retours entre le dirigeant et l'expert-comptable.
Un exemple de processus : « Tout placement inférieur à 50 000 euros et conforme aux catégories autorisées peut être exécuté par l'expert-comptable après information du dirigeant. Tout placement entre 50 000 et 200 000 euros requiert une validation préalable du dirigeant. Tout placement supérieur à 200 000 euros, ou toute allocation hors des catégories autorisées, requiert une délibération du conseil d'administration. »
Cette gradation permet de concilier réactivité et contrôle. L'expert-comptable peut agir rapidement sur des montants limités, sans bloquer la gestion quotidienne. Le dirigeant garde la main sur les décisions importantes. Le conseil intervient sur les arbitrages stratégiques.
Ajoutez également une clause de revue : « La politique de placement est revue chaque année, ou dès qu'un changement significatif de trésorerie intervient (levée de fonds, cession d'actif, emprunt important). » Cette révision régulière garantit que le cadre reste adapté à la réalité de l'entreprise.
Les critères de sélection et de suivi des placements
La quatrième rubrique précise comment choisir un placement et comment suivre sa performance. Elle évite de se retrouver avec des placements oubliés, ou de découvrir trop tard qu'un rendement promis ne se matérialise pas.
Listez les critères minimaux pour tout nouveau placement : « Avant toute souscription, l'entreprise vérifie la régulation de l'établissement (agrément ACPR, passeport européen MiCA pour les actifs numériques), la lisibilité des frais, la disponibilité d'un reporting mensuel ou trimestriel, et la compatibilité avec la comptabilité de l'entreprise. Aucun placement ne sera souscrit si l'un de ces critères n'est pas rempli. »
Définissez aussi un rythme de reporting. Par exemple : « L'expert-comptable transmet chaque trimestre un état récapitulatif des placements en cours : montant, durée résiduelle, rendement constaté, évolution de la valorisation pour les placements à capital variable. Tout écart supérieur à 5 % entre le rendement attendu et le rendement constaté fait l'objet d'une analyse. » Ce suivi permet de détecter rapidement un problème, sans attendre la clôture des comptes.
Enfin, intégrez une clause de sortie : « Tout placement dont le risque perçu augmente significativement (dégradation de la notation de l'établissement, changement réglementaire défavorable, défaillance du prestataire) doit être liquidé dans un délai de trente jours, ou faire l'objet d'une délibération motivée du conseil pour le maintenir. » Cette clause protège contre l'inertie.
Les aspects fiscaux et comptables de la gestion de trésorerie
Une rubrique courte, mais indispensable, rappelle le traitement fiscal et comptable des placements. Beaucoup de dirigeants découvrent trop tard que certains placements génèrent une fiscalité complexe ou des écritures comptables lourdes.
Précisez les points clés : « Les produits financiers des placements de trésorerie sont soumis à l'impôt sur les sociétés au taux normal. Les plus-values sur cessions de titres ou d'actifs numériques sont imposables selon le régime des plus-values professionnelles. L'expert-comptable s'assure que chaque placement fait l'objet d'un suivi comptable distinct, permettant de tracer les flux et les performances. »
Pour les crypto-actifs, la fiscalité des sociétés diffère de celle des particuliers. Les cessions d'actifs numériques par une société sont soumises à l'IS, sans régime de faveur. Cette information doit figurer explicitement dans la politique : « Toute allocation à des actifs numériques doit tenir compte de l'absence de régime fiscal spécifique pour les entreprises, et de la nécessité de documenter chaque opération pour justifier la valorisation en comptabilité. »
Un document vivant, pas un texte figé
Une politique de placement de trésorerie entreprise n'est pas un règlement intérieur que l'on range dans un tiroir. C'est un outil de gestion que le dirigeant et l'expert-comptable consultent régulièrement, et qu'ils ajustent dès que la situation de l'entreprise évolue.
Rédiger ce document prend quelques heures, mais il économise des dizaines d'heures de discussion et d'hésitation. Il pose un cadre clair, il évite les décisions improvisées, et il protège l'entreprise contre les mauvais réflexes. Surtout, il transforme la gestion de trésorerie en processus, et non en arbitrage permanent.
Si votre entreprise dispose d'un excédent structurel, commencez par réunir votre expert-comptable et rédigez ensemble les cinq rubriques évoquées ici. Vous n'aurez plus à vous demander chaque trimestre ce que vous devez faire de votre trésorerie. Vous aurez une réponse, construite à froid, qui s'applique à chaud.