En janvier 2025, le New York Stock Exchange a annoncé un partenariat avec Avalanche pour développer une infrastructure de tokenisation d'actions. Cette alliance entre la première place boursière mondiale et une blockchain de nouvelle génération marque un tournant : la finance traditionnelle ne se contente plus d'observer la blockchain, elle l'intègre dans son architecture.
Pour comprendre ce qui se joue, il faut revenir à une question simple : pourquoi Wall Street, après des décennies de systèmes centralisés parfaitement fonctionnels, choisirait-elle de tokeniser ses actions ? La réponse ne tient pas au buzz technologique, mais à des enjeux structurels de coût, de vitesse de règlement et d'accès au marché.
Pourquoi le NYSE choisit Avalanche plutôt qu'une infrastructure privée
Le New York Stock Exchange dispose déjà d'une infrastructure de compensation robuste. Les transactions s'exécutent en quelques millisecondes, et le système T+1 (règlement-livraison sous un jour ouvré) fonctionne depuis mai 2024. Alors, pourquoi une blockchain publique ?
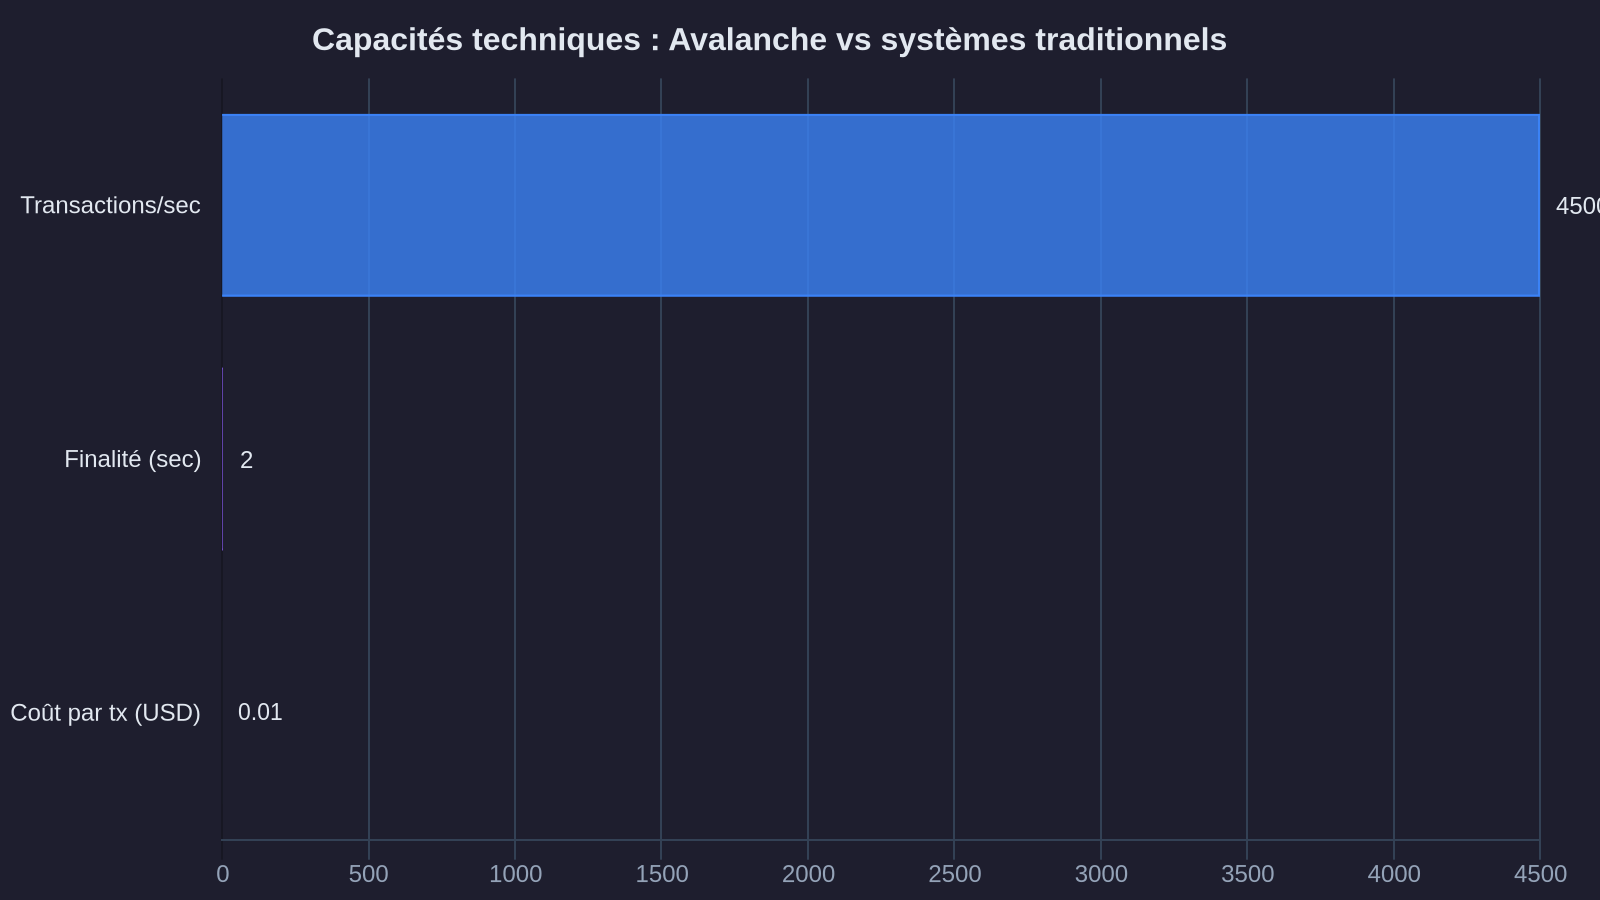
Avalanche présente trois caractéristiques qui intéressent les acteurs institutionnels. D'abord, la capacité de traitement : le réseau peut gérer plus de 4 500 transactions par seconde, avec une finalité en moins de deux secondes. Ensuite, l'architecture en sous-réseaux (subnets) permet de créer des environnements cloisonnés, soumis à des règles de gouvernance spécifiques, tout en bénéficiant de la sécurité du réseau principal. Enfin, la compatibilité avec la machine virtuelle Ethereum (EVM) facilite l'intégration d'applications tierces.
Cette infrastructure ouvre une possibilité que les systèmes centralisés ne peuvent pas offrir : le règlement instantané, 24 heures sur 24, 7 jours sur 7, sans intermédiaire de compensation. Sur une blockchain, la transaction et le règlement se confondent. Cela réduit le risque de contrepartie, les coûts de back-office et les délais de disponibilité du capital.
Un exemple concret : aujourd'hui, si vous vendez une action le vendredi après-midi, vous récupérez votre argent le lundi. Avec une infrastructure tokenisée, le règlement serait instantané, même un dimanche à 3 heures du matin. Cette disponibilité permanente du capital change la donne pour les investisseurs qui arbitrent entre plusieurs classes d'actifs.
Tokenisation actions NYSE Avalanche : ce que ça change pour l'investisseur retail
La tokenisation consiste à représenter un actif financier sous forme de jeton numérique sur une blockchain. Chaque jeton correspond à une fraction ou à l'intégralité d'une action, avec les mêmes droits économiques (dividendes) et politiques (vote) que l'action classique. La différence réside dans la manière dont l'actif est enregistré, transféré et fractionné.
Pour l'investisseur particulier, trois implications concrètes méritent l'attention.
La propriété fractionnée devient native avec les tokenized securities
Aujourd'hui, si vous voulez acheter une fraction d'action Amazon (qui se négocie autour de 200 dollars), vous passez par un courtier qui détient l'action entière et vous en attribue une part. Vous n'êtes pas propriétaire au registre, le courtier l'est. Avec la tokenisation, la propriété fractionnée s'inscrit directement sur la blockchain : vous détenez 0,1 token Amazon, et ce token est enregistré à votre adresse.
Cette différence n'est pas qu'administrative. Elle ouvre la porte à des opérations impossibles aujourd'hui : utiliser votre fraction d'action comme collatéral dans un protocole de prêt, la transférer directement à un tiers sans passer par un courtier, ou la combiner avec d'autres actifs tokenisés dans une même interface.
Les frais de transaction baissent structurellement
Une transaction sur Avalanche coûte une fraction de centime. Comparez cela aux frais de courtage, aux spreads bid-ask, et aux coûts de compensation traditionnels. Pour un investisseur qui pratique le dollar-cost averaging (investissement régulier de petits montants), la différence est significative. Investir 50 euros tous les lundis devient économiquement viable, alors qu'aujourd'hui les frais fixes rendent cette stratégie absurde.
Attention cependant : les frais de blockchain ne sont qu'une partie du coût total. Les plateformes qui proposeront l'accès à ces actions tokenisées factureront leurs propres frais de service. Le gain dépendra de leur modèle économique.
L'accès au marché devient global et continu
Une action tokenisée sur Avalanche peut se négocier en dehors des heures d'ouverture du NYSE, entre acteurs situés dans des fuseaux horaires différents. Cela crée un marché secondaire continu, similaire à ce qui existe déjà pour les cryptoactifs. Pour un investisseur en Europe ou en Asie, cela signifie pouvoir réagir à une annonce de résultats sans attendre l'ouverture de Wall Street.
Mais cette continuité a un revers : la liquidité peut se fragmenter entre le marché principal et les marchés secondaires tokenisés. Et en cas de forte volatilité, les écarts de prix entre les deux environnements peuvent créer des opportunités d'arbitrage, mais aussi des risques de décrochage. Cette situation rappelle les enjeux discutés dans notre analyse sur la migration vers les échanges décentralisés.
Les risques que cette convergence TradFi-DeFi ne résout pas
La tokenisation d'actions sur Avalanche ne transforme pas Wall Street en terrain de jeu sans règles. Le cadre réglementaire reste inchangé : ces actions tokenisées demeurent des titres financiers, soumis aux mêmes obligations de déclaration, de fiscalité et de conformité qu'une action classique.
La conservation des actifs reste un point critique
Détenir un token sur une blockchain ne signifie pas détenir directement l'action sous-jacente. Il faut un intermédiaire régulé qui assure la correspondance entre le token et l'action enregistrée au registre du NYSE. Cet intermédiaire, appelé prestataire de conservation régulé, doit garantir que chaque token émis correspond bien à une action détenue et ségrégée.
Si ce prestataire fait défaut, ou si un décalage apparaît entre les tokens en circulation et les actions détenues, l'investisseur se retrouve exposé à un risque de contrepartie classique, malgré l'infrastructure blockchain. La transparence de la blockchain permet de vérifier en temps réel le nombre de tokens émis, mais elle ne garantit pas que les actions sous-jacentes existent et sont bien isolées. Les mécanismes de protection des avoirs ségrégués méritent une attention particulière.
La fiscalité ne s'efface pas derrière la technologie
Chaque cession de token constitue un fait générateur fiscal. En France, les plus-values sur actions tokenisées relèvent du même régime que les actions classiques : flat tax de 30 % ou barème progressif de l'impôt sur le revenu, selon l'option choisie. Les dividendes restent imposés dans les mêmes conditions.
La difficulté vient du suivi : si vous transférez vos tokens entre plusieurs portefeuilles blockchain, si vous les utilisez comme collatéral, ou si vous les échangez contre d'autres actifs tokenisés, chaque opération doit être documentée. Les outils de réconciliation fiscale devront évoluer, car les éditeurs de logiciels de déclaration ne sont pas encore équipés pour tracer ces mouvements.
La régulation des protocoles DeFi reste floue
Si demain un protocole de prêt décentralisé accepte les actions tokenisées du NYSE comme collatéral, qui supervise ce protocole ? L'AMF, la SEC, la CFTC ? La question n'est pas tranchée. Les juridictions se chevauchent, et la responsabilité en cas de défaillance du smart contract ou de manipulation de marché reste incertaine.
Cette zone grise ne disparaîtra pas avec l'arrivée du NYSE sur Avalanche. Au contraire, elle s'élargit : plus les actifs traditionnels migrent vers des infrastructures décentralisées, plus les régulateurs devront trancher sur la nature juridique des protocoles, des tokens et des intermédiaires.
Ce que cela signifie pour votre patrimoine
L'annonce du partenariat entre le NYSE et Avalanche n'est pas un signal d'achat, ni une révolution du jour au lendemain. C'est une étape dans un processus de convergence entre deux mondes qui, jusqu'ici, évoluaient en parallèle. La finance traditionnelle apporte la profondeur, la liquidité et le cadre réglementaire. La blockchain apporte la transparence, la vitesse de règlement et la composabilité des actifs.
Pour l'investisseur, trois questions se posent avant toute décision.
Première question : qui conserve vos actifs, et comment cette conservation est-elle garantie ? Vérifiez le statut du prestataire de conservation régulé, la ségrégation des avoirs, et les protections en cas de défaillance. Un token sur une blockchain ne remplace pas un dépositaire régulé.
Deuxième question : quel est le coût total de détention, au-delà des frais de transaction blockchain ? Intégrez les frais de plateforme, les spreads, les coûts de conversion entre euros et cryptomonnaies si nécessaire, et les frais éventuels de retrait ou de transfert.
Troisième question : comment documenter vos opérations pour la déclaration fiscale ? Si la plateforme ne génère pas d'IFU (imprimé fiscal unique) ou d'historique compatible avec votre logiciel de déclaration, vous devrez reconstituer manuellement chaque mouvement. Ce temps a un coût.
La tokenisation d'actions sur Avalanche ouvre des possibilités nouvelles : accès fractionné, règlement instantané, intégration avec d'autres actifs numériques. Mais elle ne supprime ni le risque de perte en capital, ni la nécessité de comprendre ce que vous détenez réellement. Votre capital reste exposé aux mêmes fluctuations de marché qu'une action classique, avec des couches de risque supplémentaires liées à la technologie, à la conservation et à la régulation.
Avant d'agir, posez-vous cette question : est-ce que je comprends le mécanisme, les frais, les risques, et la manière dont mes avoirs sont protégés ? Si la réponse n'est pas claire, c'est le moment de la chercher, pas de placer.
Comprendre avant de décider : c'est la seule règle que vingt-cinq ans de gestion privée m'ont apprise. Le capital investi reste exposé à un risque de perte, et cet article ne constitue pas un conseil en investissement.