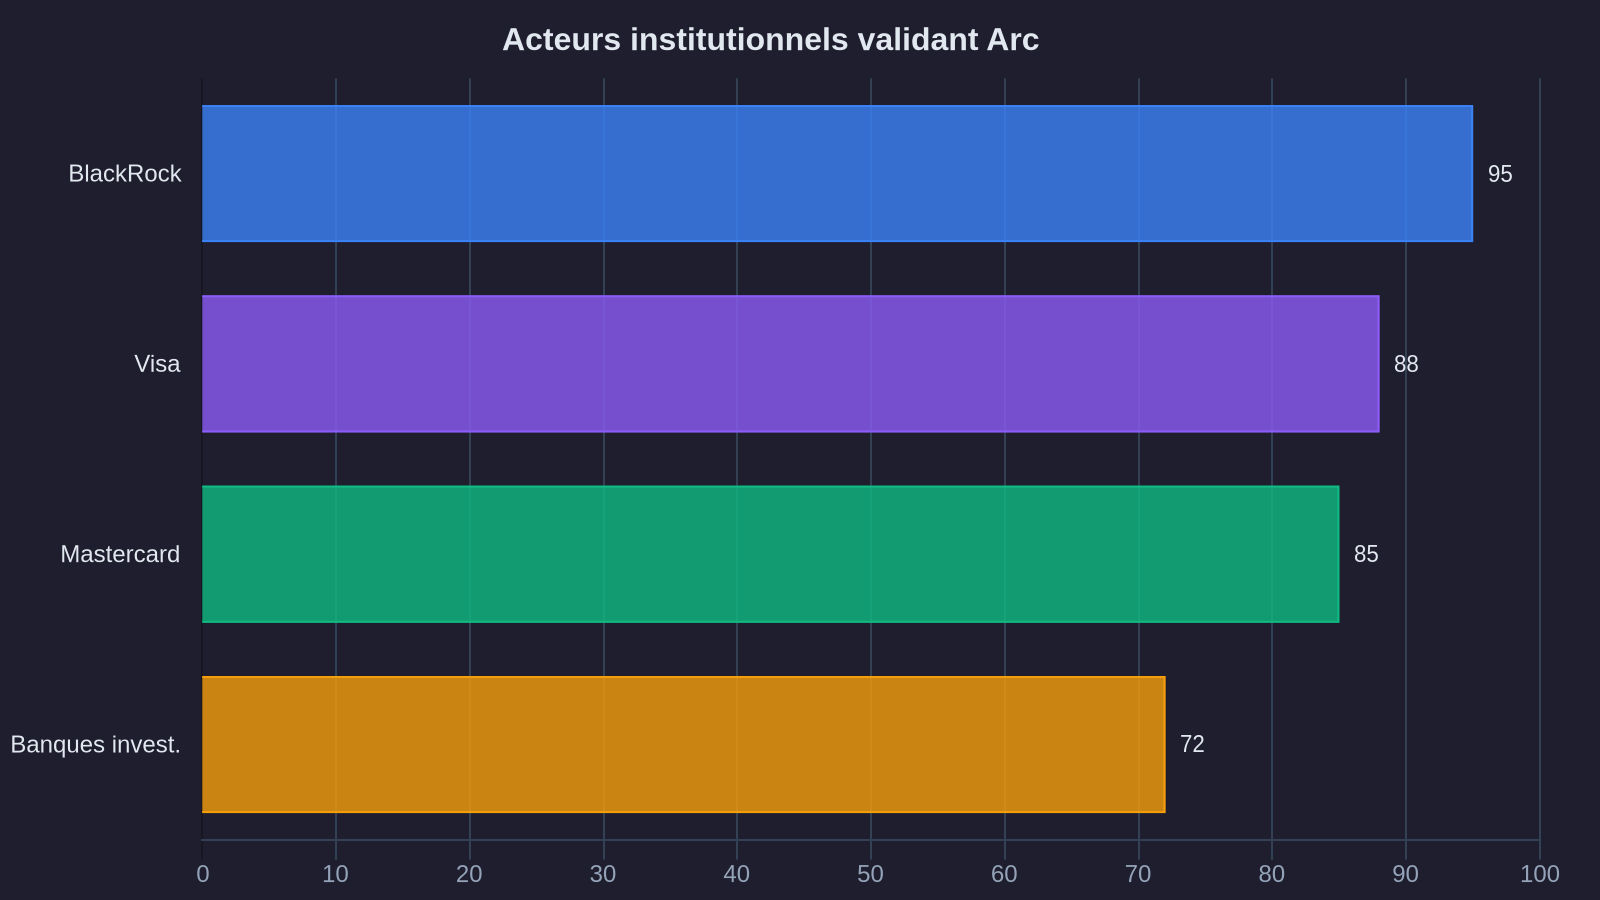
Circle vient d'annoncer le lancement d'Arc, sa blockchain publique en production. L'information passerait presque pour une énième initiative blockchain si elle ne comportait pas un détail qui change tout : BlackRock, Visa, Mastercard et plusieurs banques d'investissement mondiales opèrent les nœuds validateurs du réseau. Autrement dit, les institutions qui ont longtemps observé la blockchain avec méfiance en deviennent aujourd'hui les gardiens directs.
Pour comprendre l'ampleur du changement, rappelons que ces mêmes acteurs qualifiaient encore récemment les crypto-actifs d'instruments spéculatifs réservés aux particuliers aventureux. Aujourd'hui, ils engagent leur infrastructure et leur réputation pour sécuriser une blockchain publique. Ce basculement n'est pas idéologique, il est stratégique : la tokenisation des actifs financiers traditionnels devient un enjeu de compétitivité, et Circle vient de créer le premier rail institutionnel réellement opérationnel avec sa mainnet Arc et ses validateurs institutionnels.
Arc n'est pas une blockchain de plus, c'est un pivot industriel
Circle dispose déjà du stablecoin USDC, stablecoin adossé au dollar qui représente plus de 40 milliards de dollars de capitalisation. L'entreprise aurait pu se contenter de déployer son token sur des blockchains existantes comme Ethereum ou Solana. Elle a choisi une autre voie : construire sa propre infrastructure pour contrôler l'ensemble de la chaîne de valeur, du stablecoin jusqu'à la couche de règlement.
Arc repose sur une architecture qui privilégie la conformité réglementaire et la prévisibilité des coûts de transaction, deux impératifs que les blockchains publiques classiques peinent à garantir. Le réseau utilise un mécanisme de consensus de type preuve d'enjeu (proof of stake), mais avec une gouvernance fermée : seuls les validateurs approuvés par Circle peuvent participer à la sécurisation du réseau. Cette approche hybride entre blockchain publique et consortium privé répond à une contrainte réelle des directions financières : impossible de bâtir une stratégie de trésorerie ou de règlement sur une infrastructure dont on ne maîtrise ni les coûts ni la gouvernance.
Le choix des validateurs confirme cette logique. BlackRock n'opère pas un nœud par philanthropie technologique. La société de gestion gère près de 10 000 milliards de dollars d'actifs et explore activement la tokenisation de parts de fonds monétaires et obligataires. Visa et Mastercard, de leur côté, cherchent à étendre leur position dominante dans les paiements vers les règlements programmables on-chain. Pour ces acteurs, valider les transactions d'Arc, c'est sécuriser l'infrastructure sur laquelle ils comptent déployer leurs propres produits tokenisés.
Tokenisation : de l'expérimentation à la production
La tokenisation des actifs financiers n'est plus un concept exploratoire. Plusieurs banques d'investissement ont déjà émis des obligations tokenisées sur blockchain publique, avec des montants qui restent modestes mais qui testent la viabilité opérationnelle du processus. Le vrai blocage ne vient pas de la technologie, il vient de la fragmentation des rails de règlement : émettre un titre tokenisé sur Ethereum impose de gérer les aléas de congestion du réseau, la volatilité des frais de transaction et l'absence de garanties contractuelles avec les validateurs.
Arc résout cette équation en offrant un environnement où les émetteurs institutionnels savent exactement qui valide leurs transactions, à quel coût et dans quel cadre juridique. Circle a d'ailleurs structuré Arc pour permettre l'interopérabilité avec d'autres blockchains via des protocoles de pont (bridge), ce qui autorise la circulation de l'USDC et d'autres tokens entre différents réseaux tout en conservant Arc comme point d'ancrage réglementaire.
Concrètement, une entreprise qui souhaite émettre des parts de fonds monétaires tokenisées peut désormais le faire sur Arc en sachant que BlackRock, en tant que validateur, a un intérêt direct à la stabilité et à la conformité du réseau. Cette garantie implicite change la perception du risque opérationnel pour les directions financières et les comités d'investissement.
Implications pour les entreprises : la trésorerie tokenisée devient accessible
Pour une PME ou une ETI qui dispose d'un excédent de trésorerie structurel, la question de la diversification se pose dans un contexte de rendements réels négatifs sur les placements monétaires classiques. Les fonds monétaires en euros offrent des rendements proches de 3 % brut avant impôt sur les sociétés, ce qui laisse peu de marge une fois la fiscalité appliquée. Les fonds obligataires présentent un risque de duration que peu de trésoriers acceptent sur des liquidités opérationnelles.
La finance tokenisée ouvre une troisième voie : des parts de fonds monétaires ou obligataires émises sous forme de tokens, négociables 24h/24 sur des plateformes régulées, avec des règlements quasi-instantanés et des frais de transaction maîtrisés. Arc positionne Circle pour devenir le fournisseur d'infrastructure de ces produits, avec l'USDC comme devise de règlement.
Prenons un exemple concret. Une entreprise disposant de 2 millions d'euros d'excédent de trésorerie pourrait, demain, allouer une partie de ces liquidités à un fonds monétaire tokenisé émis par BlackRock sur Arc, libellé en USDC. Le règlement serait instantané, la liquidité récupérable en moins d'une heure, et la valorisation consultable en temps réel. Le gain n'est pas forcément le rendement brut, mais la flexibilité opérationnelle et la réduction des délais de mobilisation des fonds.
Cela impose cependant une modification des procédures de gestion de trésorerie : il faut être capable de gérer des wallets institutionnels, de suivre les valorisations on-chain et d'intégrer ces flux dans les systèmes comptables classiques. La plupart des ERP ne sont pas encore équipés pour traiter nativement des actifs tokenisés, ce qui crée une friction technique que les directions financières devront lever avant toute allocation significative.
Cadre réglementaire : MiCA change la donne en Europe
Le timing du lancement d'Arc n'est pas un hasard. Le règlement européen MiCA (Markets in Crypto-Assets) entre progressivement en application, avec une échéance clé en juin 2024 pour les stablecoins et fin 2024 pour l'ensemble des crypto-actifs. MiCA impose des exigences strictes de fonds propres, de ségrégation des actifs et de gouvernance pour les émetteurs de stablecoins et les plateformes de négociation.
Circle a obtenu une licence MiFID en France via son rachat de la plateforme Hashnote, ce qui lui permet d'opérer en Europe avec un passeport réglementaire complet. Arc s'inscrit dans cette stratégie de conformité : en contrôlant l'infrastructure sous-jacente et en sélectionnant des validateurs institutionnels, Circle construit un environnement qui répond par conception aux exigences de MiCA.
Pour les entreprises européennes, cela change la nature du risque. Acheter de l'USDC sur une plateforme régulée MiCA et l'utiliser sur Arc pour accéder à des produits tokenisés émis par des acteurs supervisés (BlackRock détient des agréments AMF, Visa et Mastercard sont régulés par les autorités monétaires) réduit considérablement le risque réglementaire et de contrepartie. On sort du cadre des plateformes crypto non régulées pour entrer dans un écosystème où chaque maillon de la chaîne est supervisé.
Reste la question fiscale. En France, les plus-values réalisées par une société sur des crypto-actifs sont imposées au taux normal de l'impôt sur les sociétés (25 % à 26,5 % selon la taille de l'entreprise). Les revenus générés par des fonds tokenisés suivent la même logique que les revenus de placement classiques. La complexité vient du suivi comptable : chaque mouvement on-chain doit être enregistré, valorisé et rapproché des flux bancaires traditionnels. Les cabinets d'expertise comptable commencent à se structurer sur ce sujet, mais la maturité des outils reste inégale.
Ce qui change pour les trésoriers d'entreprise
L'arrivée d'Arc modifie le paysage de la gestion de trésorerie institutionnelle sur plusieurs aspects. D'abord, elle valide l'idée que les actifs tokenisés ne sont plus réservés aux fonds d'investissement spécialisés ou aux family offices technophiles. Des produits de trésorerie accessibles, liquides et conformes deviennent techniquement disponibles.
Ensuite, elle réduit le risque d'infrastructure. Jusqu'ici, un directeur financier qui envisageait d'allouer une partie de sa trésorerie à des stablecoins ou des fonds tokenisés devait accepter une incertitude sur la pérennité des plateformes, la stabilité des frais de transaction et la gouvernance des blockchains publiques. Avec Arc, ces questions trouvent des réponses contractuelles : les validateurs sont identifiés, les coûts prévisibles, et la conformité réglementaire assurée par conception.
Cela ne supprime évidemment pas le risque de perte en capital inhérent aux crypto-actifs ni aux fluctuations de valorisation des actifs sous-jacents. Un fonds monétaire tokenisé reste un fonds monétaire, avec son risque de crédit et son exposition aux variations de taux. L'USDC reste un stablecoin adossé à des réserves en dollars, donc exposé au risque de change pour une entreprise dont la devise fonctionnelle est l'euro.
La recommandation pour un directeur financier reste donc la prudence et la progressivité. Une allocation initiale limitée à 5 % ou 10 % de l'excédent de trésorerie permet de tester les processus opérationnels, de former les équipes et de mesurer la réactivité réelle des produits tokenisés en cas de besoin de liquidité urgent. Il ne s'agit pas de basculer l'ensemble de la trésorerie sur des rails blockchain, mais d'intégrer progressivement ces outils dans une palette de gestion diversifiée.
Enfin, il convient de rappeler que la tokenisation ne génère pas mécaniquement du rendement supplémentaire. Un fonds monétaire tokenisé sur Arc affichera un rendement similaire à son équivalent non tokenisé, diminué des frais de gestion et des coûts de transaction blockchain. L'intérêt réside dans la flexibilité, la transparence de valorisation et la possibilité de composer des stratégies de trésorerie programmables (par exemple, des règles automatiques de réallocation entre liquidités et placements courts selon des seuils prédéfinis).
Perspectives : vers une infrastructure financière hybride
Le lancement d'Arc par Circle avec des validateurs institutionnels comme BlackRock, Visa et Mastercard marque une étape dans la normalisation des infrastructures blockchain pour la finance institutionnelle. On passe d'un modèle où les acteurs traditionnels testent prudemment la technologie à un modèle où ils en deviennent les opérateurs directs.
Cette évolution n'annonce pas la disparition des systèmes de règlement classiques ni des infrastructures bancaires traditionnelles. Elle signale plutôt l'émergence d'un écosystème hybride où certains flux financiers (paiements programmables, règlements de titres tokenisés, gestion de trésorerie automatisée) migrent progressivement vers des rails blockchain supervisés, tandis que d'autres opérations restent sur les circuits existants.
Pour les directions financières, cela impose une veille active et une montée en compétence progressive. Il ne s'agit plus de savoir si la tokenisation va se généraliser, mais de déterminer à quelle vitesse et avec quels partenaires opérationnels engager cette transition. Arc offre un point d'entrée institutionnel crédible, mais il appartient à chaque entreprise d'évaluer si son profil de trésorerie, sa tolérance au risque et sa maturité opérationnelle justifient une allocation, même modeste, vers ces nouveaux instruments.
La question n'est plus de parier sur la technologie blockchain, mais de décider du bon moment pour intégrer des produits tokenisés dans une stratégie de trésorerie équilibrée, diversifiée et conforme au cadre réglementaire européen en vigueur.