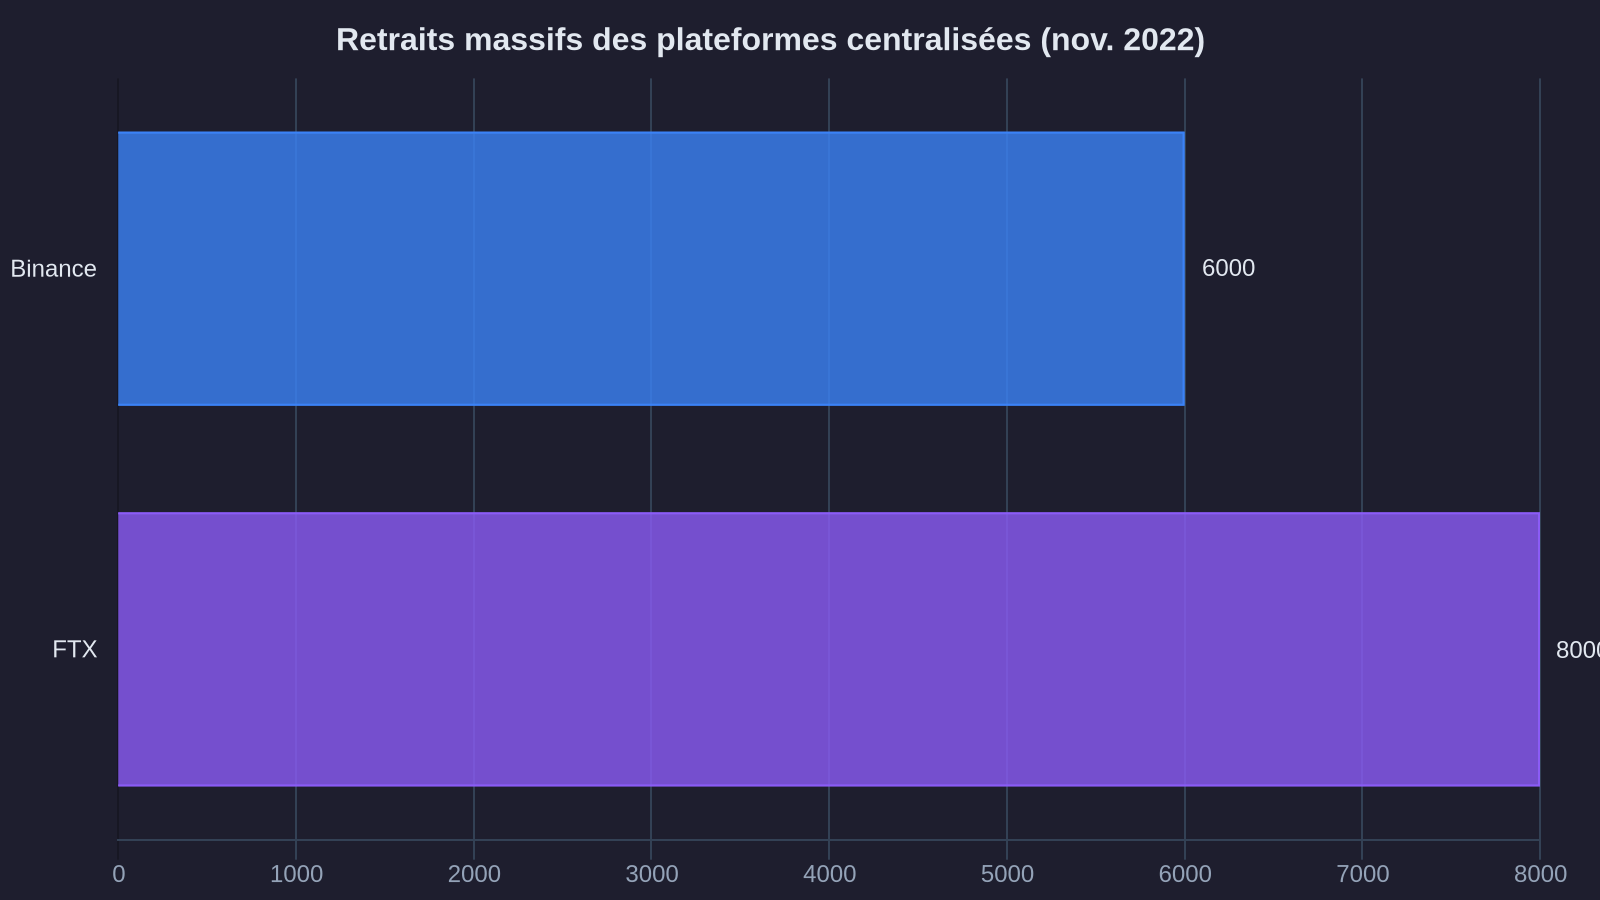
Novembre 2022. Binance connaît un retrait massif de 6 milliards de dollars en moins de 72 heures. Quelques semaines plus tôt, FTX s'effondrait, emportant avec lui 8 milliards de dollars d'avoirs clients. Ces événements ont marqué un tournant : pour la première fois depuis des années, les volumes d'échange sur Uniswap, Curve et autres plateformes décentralisées progressent significativement au détriment des acteurs centralisés.
Ce pivot n'est pas qu'une réaction émotionnelle. Il traduit une prise de conscience profonde sur la nature du risque dans l'univers des crypto-actifs. Quand une plateforme centralisée gère vos avoirs, vous n'êtes plus propriétaire : vous êtes créancier. La nuance peut sembler technique. Elle est pourtant déterminante.
Ce que les faillites récentes ont révélé sur la sécurité des plateformes centralisées
Les investisseurs pensaient confier leurs crypto-actifs à des infrastructures solides. Ils découvrent que nombre de plateformes centralisées pratiquaient ce qu'on appelle pudiquement la «gestion fractionnaire» : utiliser les dépôts des clients pour financer d'autres opérations, exactement comme une banque prête votre épargne.
Sauf qu'une banque est régulée, soumise à des ratios de capital stricts, surveillée par des autorités de supervision. Les plateformes centralisées de crypto-actifs opéraient souvent dans un vide réglementaire, sans garantie des dépôts, sans audit indépendant véritable, parfois même sans ségrégation des avoirs clients.
Imaginez que vous déposiez votre argent dans un coffre-fort. Vous pensez que vos billets restent dans votre compartiment, sous clé. En réalité, le gestionnaire du coffre les utilise pour ses propres investissements, en espérant les remettre en place avant que vous ne veniez les chercher. Le jour où ses paris tournent mal, votre compartiment est vide. C'est exactement ce qui s'est passé avec FTX, Celsius, BlockFi et d'autres.
Les chiffres parlent d'eux-mêmes : selon Chainalysis, plus de 16 milliards de dollars d'avoirs clients ont été gelés ou perdus lors des faillites de plateformes centralisées en 2022 et 2023. Ce n'est pas un risque théorique. C'est un risque qui s'est matérialisé, à grande échelle, touchant aussi bien des investisseurs particuliers que des fonds institutionnels.
Comment fonctionnent les échanges décentralisés (DEX) et le trading non-custodial
Un échange décentralisé, ou DEX, repose sur un principe radicalement différent. Il n'y a pas d'intermédiaire qui prend la garde de vos avoirs. Vous restez en possession de vos crypto-actifs jusqu'au moment précis de l'échange.
Reprenons l'analogie du coffre-fort. Avec un DEX, c'est comme si vous gardiez vos billets dans votre poche. Au moment d'échanger, vous rencontrez directement votre contrepartie, les billets changent de main, et chacun repart avec ce qu'il est venu chercher. Personne d'autre que vous n'a jamais eu accès à votre argent entre-temps.
Techniquement, les DEX utilisent des smart contracts : des programmes informatiques qui exécutent automatiquement les conditions d'un échange. Vous connectez votre portefeuille, vous autorisez une transaction, l'échange se fait de façon instantanée et vérifiable sur la blockchain. À aucun moment la plateforme ne détient vos fonds.
Cette architecture élimine ce qu'on appelle le risque de contrepartie : le risque qu'un intermédiaire fasse faillite, disparaisse avec vos avoirs, ou les utilise à votre insu. Sur Uniswap, Curve ou dYdX, ce risque n'existe pas par construction. Vous pouvez perdre de l'argent sur un mauvais échange, sur une fluctuation de prix, mais pas parce que la plateforme a détourné vos avoirs.
Les smart contract risks et limites à connaître
Cette architecture présente des avantages considérables, mais elle n'est pas exempte de risques. Le code des smart contracts peut contenir des failles. En 2023, plusieurs protocoles décentralisés ont subi des attaques exploitant des erreurs de programmation, entraînant des pertes pour les utilisateurs.
Il existe aussi un risque lié à la liquidité : sur un échange décentralisé, vous échangez contre des réserves de liquidité alimentées par d'autres utilisateurs. Si ces réserves sont faibles, un ordre d'achat ou de vente important peut subir un slippage significatif, c'est-à-dire un écart défavorable entre le prix attendu et le prix d'exécution.
Enfin, l'expérience utilisateur reste moins fluide que sur une plateforme centralisée. Il faut gérer soi-même son portefeuille, comprendre les frais de réseau (les gas fees), valider chaque transaction. Pour un utilisateur novice, la courbe d'apprentissage est réelle.
Pourquoi ce mouvement s'accélère maintenant
Plusieurs facteurs convergent. D'abord, la maturité technique. Les interfaces des DEX se sont considérablement améliorées. Des solutions comme MetaMask ou Rabby Wallet rendent l'accès plus simple. Les frais de transaction ont baissé avec l'émergence de blockchains de seconde couche et de réseaux alternatifs à Ethereum.
Ensuite, la pression réglementaire. Aux États-Unis, en Europe, les autorités commencent à imposer des obligations strictes aux plateformes centralisées : ségrégation des avoirs, audits réguliers, garanties de restitution. Certaines plateformes préfèrent restreindre leur offre ou se retirer de certains marchés plutôt que de se conformer. Les utilisateurs se retrouvent contraints de chercher des alternatives.
Il y a aussi une dimension philosophique. Beaucoup d'investisseurs redécouvrent ce qui motivait initialement l'émergence des crypto-actifs : reprendre le contrôle de son argent, réduire la dépendance aux intermédiaires. Les faillites récentes ont rappelé que confier ses avoirs à une entité centralisée, même réputée, c'est prendre un pari sur sa solvabilité et son honnêteté.
On observe ce changement dans les chiffres. En 2023, Uniswap a traité plus de 700 milliards de dollars de volume, contre environ 400 milliards en 2021. La part de marché des DEX dans le volume total d'échange de crypto-actifs est passée de 10 % à plus de 15 % sur la même période. Ce n'est pas encore majoritaire, mais la tendance est nette.
Ce qu'il faut retenir avant de franchir le pas
Migrer vers un échange décentralisé, c'est accepter d'être son propre gardien. Cela implique de comprendre comment fonctionne un portefeuille non-custodial, de sécuriser ses clés privées, de vérifier les adresses de contrat avant chaque interaction. Une erreur de manipulation peut entraîner une perte définitive, sans recours possible.
C'est aussi accepter que la liquidité soit parfois moindre, surtout sur des paires d'échange moins courantes. Les frais de réseau peuvent être volatils : sur Ethereum, ils varient fortement selon l'activité du réseau. Il est parfois plus économique d'attendre quelques heures pour effectuer une transaction.
Mais pour qui est prêt à investir ce temps d'apprentissage, le gain est considérable : reprendre le contrôle effectif de ses avoirs, éliminer le risque de voir ses fonds gelés ou détournés par un tiers, accéder à une transparence totale sur les conditions d'échange.
Ce mouvement vers la décentralisation ne signifie pas que les plateformes centralisées vont disparaître. Elles conservent des avantages pour les utilisateurs qui privilégient la simplicité, le support client, ou l'accès à des services de prêt et de trading avancés. Mais leur position dominante s'érode. L'époque où confier ses crypto-actifs à une plateforme centralisée semblait aller de soi est révolue.
Vers une finance véritablement désintermédiée
Ce qui se joue aujourd'hui dépasse la simple question des échanges. C'est une redéfinition des équilibres dans l'écosystème des crypto-actifs. Les investisseurs exigent désormais de comprendre où sont leurs avoirs, qui y a accès, et selon quelles règles. Ils refusent de plus en plus la situation où un intermédiaire opaque détient un pouvoir discrétionnaire sur leur argent.
Cette évolution pose des défis. Les régulateurs doivent comprendre comment encadrer des protocoles sans entité juridique centralisée. Les utilisateurs doivent monter en compétence pour naviguer dans cet environnement plus exigeant. Les développeurs doivent continuer d'améliorer la sécurité et l'ergonomie des outils décentralisés.
Mais elle porte aussi une promesse : celle d'une finance où la confiance ne repose plus sur la réputation d'un intermédiaire, mais sur la vérifiabilité du code et la transparence des opérations. Une finance où chacun reste maître de ses avoirs, avec les responsabilités que cela implique, mais aussi avec la sécurité que cela procure.
Les investisseurs qui migrent aujourd'hui vers Uniswap, Curve ou d'autres alternatives décentralisées ne fuient pas seulement les risques des plateformes centralisées. Ils votent pour un modèle différent. Un modèle où la technologie remplace la confiance aveugle, où la transparence prime sur l'opacité, où la responsabilité individuelle devient le prix de la souveraineté financière.