Une offre de placement affiche «8% de rendement visé». Une autre promet «7% garantis». Une troisième mentionne «10% de performance historique». Ces trois chiffres se ressemblent. Leur signification juridique, financière et le niveau de risque qu'ils impliquent sont radicalement différents.
La plupart des particuliers ne lisent jamais un prospectus en entier. C'est un fait. Les régulateurs le savent, les professionnels aussi. C'est pour cette raison que le vocabulaire utilisé dans une offre financière est strictement encadré. Chaque mot compte. Savoir les décoder vous permet d'évaluer le risque réel d'un placement en quelques secondes, avant même d'ouvrir la documentation complète.
Cet article détaille ce que signifient vraiment les termes les plus courants, ce qu'ils révèlent sur la solidité d'une promesse, et les alertes à ne jamais ignorer.
Les mots du rendement : ce qu'ils signifient réellement
Le vocabulaire financier n'est pas choisi au hasard. Derrière chaque formulation se cache une obligation légale, un engagement contractuel ou, au contraire, l'absence totale de garantie. Comprendre ces nuances vous évite de prendre un risque que vous n'aviez pas anticipé.
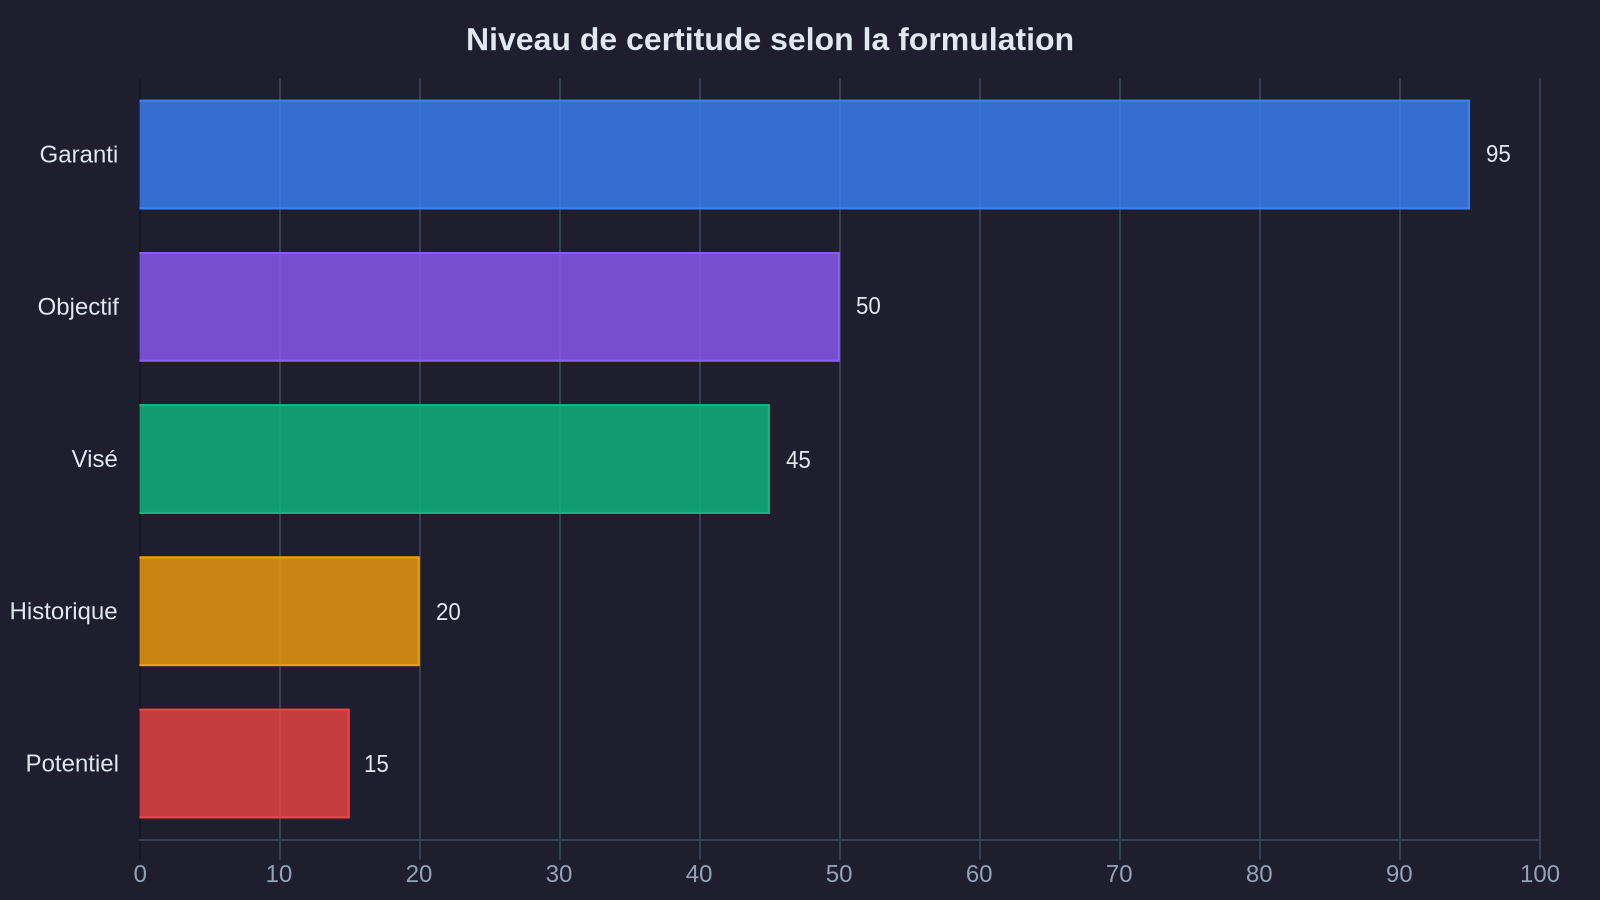
«Garanti» : une promesse juridiquement contraignante
Quand un placement affiche un rendement garanti, cela signifie qu'une entité — banque, assureur, État — s'engage contractuellement à vous verser ce montant. Le Livret A, les fonds euros d'assurance vie, les obligations d'État françaises : ces produits garantissent votre capital et, dans certains cas, un taux de rendement fixé à l'avance.
Cette garantie a un coût : elle repose sur la solidité financière de l'émetteur. Si une banque fait faillite, votre capital est protégé jusqu'à 100 000 € par le Fonds de Garantie des Dépôts et de Résolution. Au-delà, vous devenez créancier de la banque, avec le risque de perte associé. Une garantie n'est donc solide que si l'entité qui la porte l'est aussi.
Conséquence pratique : un placement garanti offre généralement un rendement faible, souvent inférieur à l'inflation. C'est le prix de la sécurité. Si une offre promet un rendement garanti élevé (au-dessus de 4-5 % dans l'environnement actuel), posez-vous deux questions : qui garantit, et comment cette entité finance ce niveau de rémunération.
«Visé», «cible», «objectif» : des intentions, pas des engagements
Un rendement visé ou cible n'est pas une promesse. C'est un objectif de gestion. La société qui propose le placement vous indique le niveau de performance qu'elle cherche à atteindre, en fonction de sa stratégie et des conditions de marché. Elle ne s'engage pas à l'atteindre.
Exemple concret : un fonds d'investissement affiche un rendement visé de 6 % par an. Ce chiffre reflète l'ambition du gérant, pas un résultat acquis. Si les marchés baissent, si les taux évoluent défavorablement, si la stratégie sous-performe, le rendement réel peut être de 2 %, 0 %, voire négatif. Vous pouvez perdre une partie de votre capital.
Ces termes sont encadrés par la réglementation. Un professionnel agréé ne peut pas utiliser «visé» sans mentionner clairement les risques associés, y compris le risque de perte en capital. Si cette mention n'apparaît pas ou est reléguée en tout petit en bas de page, c'est une alerte.
«Performance historique» ou «passée» : un indicateur, pas une prédiction
Les performances passées ne préjugent pas des performances futures. Cette phrase figure dans tous les documents réglementaires, et elle est rarement lue. Pourtant, elle résume un principe fondamental : ce qu'un placement a rapporté dans le passé ne dit rien de ce qu'il rapportera demain.
Un fonds qui affiche +15 % par an sur 5 ans a peut-être bénéficié d'un cycle haussier exceptionnel. Si ce cycle s'inverse, le même fonds peut perdre 20 % en un an. Les données historiques sont utiles pour comprendre la volatilité d'un actif, la cohérence d'une stratégie, la résilience en période de crise. Elles ne sont jamais une promesse.
Méfiez-vous particulièrement des offres qui mettent en avant une performance historique sans contexte. Un actif qui a rapporté 30 % l'an dernier dans un contexte de forte hausse des marchés ne dit rien de ce qu'il fera cette année si les conditions changent. Une performance isolée, sans explication de la stratégie ni mention des périodes de baisse, est un signal d'alarme.
Les alertes à ne jamais ignorer dans une offre financière
Certaines formulations ou absences doivent immédiatement attirer votre attention. Elles révèlent soit une communication trompeuse, soit une méconnaissance des règles, soit une volonté délibérée de minimiser le risque. Dans tous les cas, elles justifient une vigilance accrue.
Une promesse de gain sans mention de risque
Toute offre financière qui promet un rendement — qu'il soit visé, cible ou estimé — sans mentionner explicitement le risque de perte en capital enfreint les règles de communication financière. Si vous lisez «Gagnez 10 % par an» sans voir, au même endroit et avec la même visibilité, «Risque de perte en capital», posez le document.
Cette règle s'applique à tous les supports : site web, brochure, email, publicité. Le risque ne peut pas être relégué en bas de page en taille 6, ni caché dans un PDF de 50 pages. Il doit apparaître au même niveau que la promesse de rendement. Si ce n'est pas le cas, vous êtes face à une communication non conforme, ce qui en dit long sur le sérieux de l'émetteur. Pour vérifier le statut réglementaire d'une plateforme, consultez notre guide : « Agréé AMF » : comment vérifier qu'une plateforme ne vous ment pas.
Des comparaisons trompeuses avec l'épargne réglementée
«10 fois plus rentable que le Livret A», «Remplacez votre fonds euro par notre solution». Ces formulations sont interdites pour une raison simple : elles comparent des produits qui n'ont rien à voir. Le Livret A est garanti par l'État, liquide à tout moment, sans frais. Un placement alternatif — même sérieux — ne partage aucune de ces caractéristiques.
Comparer un placement à risque avec une épargne garantie revient à comparer une voiture de sport avec un bus. Ce ne sont pas les mêmes usages, pas les mêmes contraintes, pas le même niveau de sécurité. Une offre qui utilise cette rhétorique cherche à créer une fausse équivalence pour rassurer. C'est un signal d'alerte majeur.
L'absence d'information sur le prestataire de conservation ou la ségrégation des avoirs
Quand vous confiez de l'argent à un intermédiaire financier, vos fonds doivent être séparés de ceux de la société qui gère votre placement. C'est ce qu'on appelle la ségrégation des avoirs. En cas de faillite de l'intermédiaire, vos actifs restent vôtres. Ils ne sont pas saisis par les créanciers de la société.
Une offre sérieuse indique toujours quel prestataire de conservation régulé détient vos fonds, et comment la ségrégation est assurée. Si cette information n'apparaît nulle part, si le site reste vague («vos fonds sont en sécurité»), si aucun nom de dépositaire agréé n'est mentionné, c'est un risque opérationnel majeur. Vos avoirs peuvent être confondus avec la trésorerie de l'entreprise. En cas de difficulté, vous devenez créancier, avec une probabilité de récupération faible. Les récents cas de faillite, comme la fermeture de CoinEx, illustrent l'importance de cette vérification.
Comment lire une offre en 3 minutes
Vous n'avez pas besoin de lire 200 pages de documentation pour évaluer le sérieux d'une offre. Trois vérifications rapides suffisent à identifier les risques principaux et les signaux d'alerte.
1. Cherchez la mention de risque. Ouvrez la page d'accueil, la brochure commerciale, l'email de prospection. Le risque de perte en capital apparaît-il au même endroit que le rendement annoncé, avec la même taille de police, la même visibilité ? Si oui, bon signe. Si le risque est absent ou relégué en bas de page, alerte.
2. Identifiez le statut réglementaire. L'entité qui propose le placement est-elle agréée par l'AMF, l'ACPR, ou un régulateur européen équivalent ? Le numéro d'agrément est-il mentionné et vérifiable sur le site du régulateur ? Une société non agréée peut proposer des placements, mais elle n'a pas le droit d'utiliser certains termes (conseiller, gérer pour compte de tiers) ni de détenir directement vos fonds. Si le statut est flou ou absent, posez la question par écrit.
3. Vérifiez la conservation des avoirs. Qui détient concrètement votre argent ou vos actifs ? Un prestataire de conservation régulé doit être nommé. Si la réponse est «nous», «notre plateforme sécurisée», ou reste dans le vague, vos avoirs ne sont probablement pas ségrégués. C'est un risque opérationnel que vous devez peser.
Ces trois vérifications prennent quelques minutes. Elles ne remplacent pas la lecture complète de la documentation, mais elles filtrent immédiatement les offres problématiques. Si une offre échoue à l'un de ces tests, demandez des clarifications par écrit avant d'aller plus loin.
Les questions à poser avant d'investir
Au-delà de la lecture de l'offre, certaines questions permettent de tester la transparence de l'intermédiaire et de comprendre ce que vous achetez réellement. Un professionnel sérieux y répondra par écrit, sans détour.
«Quel est le scénario de perte maximum ?» Tout placement comporte un risque. Demandez à l'intermédiaire de chiffrer le scénario le plus défavorable : combien pouvez-vous perdre, dans quelles conditions, sur quelle durée. Une réponse vague («le risque est limité») ou une minimisation («cela n'arrive jamais») est un signal d'alerte. Une réponse précise («en cas de baisse de 30 % du marché, votre capital pourrait baisser de 20 %») montre que le risque est mesuré et assumé.
«Puis-je récupérer mon argent à tout moment ?» La liquidité d'un placement détermine votre capacité à sortir en cas de besoin ou de changement de contexte. Certains placements imposent une durée de blocage, d'autres autorisent une sortie mais avec des frais ou un délai. Connaître ces contraintes avant d'investir vous évite une mauvaise surprise si vous avez besoin de liquidités.
«Quels sont les frais réels, toutes lignes confondues ?» Les frais grignotent le rendement. Frais d'entrée, de gestion annuelle, de sortie, de performance : demandez le détail complet, en pourcentage et en euros sur un exemple concret. Un placement qui affiche 6 % de rendement visé avec 2 % de frais annuels rapporte en réalité 4 % avant impôts. Si les frais ne sont pas détaillés clairement, ou s'ils apparaissent uniquement dans un document annexe, c'est un point de vigilance.
Ce que ces mots révèlent sur le niveau de risque
Le vocabulaire utilisé dans une offre financière n'est jamais neutre. Il reflète le niveau de risque, le cadre réglementaire, et souvent la philosophie de l'émetteur. Apprendre à décoder ces signaux vous permet d'évaluer rapidement si un placement correspond à votre profil de risque et à vos objectifs.
Un placement qui utilise «garanti» sans mentionner l'émetteur de la garantie vous expose à un risque de contrepartie non évalué. Un placement qui affiche un rendement visé sans jamais parler de volatilité ou de scénario de perte minimise le risque pour vous séduire. Un placement qui compare ses performances avec le Livret A cherche à créer une fausse équivalence pour brouiller la perception du risque.
À l'inverse, un placement qui utilise «rendement visé» tout en détaillant les conditions de marché qui permettent de l'atteindre, qui mentionne le risque de perte en capital au même niveau que la promesse de rendement, qui nomme le prestataire de conservation et explique la ségrégation des avoirs, montre une transparence qui rassure. Ce n'est pas une garantie de performance, mais c'est un indicateur de sérieux.
La finance désintermédiée, les fonds d'investissement, les placements alternatifs : tous ces produits peuvent être légitimes et adaptés à certains profils. Mais ils ne sont jamais sans risque. Savoir lire entre les lignes d'une offre vous protège mieux qu'un prospectus de 200 pages que personne ne lit.
Avant de confier votre argent, posez-vous cette question : est-ce que je comprends ce que j'achète, à qui je le confie, et ce que je risque de perdre ? Si la réponse est non, ou si l'offre reste floue malgré vos questions, c'est le moment de passer votre chemin.