Chaque jour, l'USDT représente environ 100 milliards de dollars de volume d'échange sur les marchés crypto. C'est plus que le volume quotidien du Bitcoin. Ce stablecoin émis par Tether est devenu l'infrastructure monétaire de référence pour des millions d'utilisateurs et des centaines de plateformes. Pourtant, le fonctionnement de l'USDT reste flou pour beaucoup : comment un token numérique peut-il maintenir une parité stricte avec le dollar ? Qu'y a-t-il vraiment derrière chaque USDT émis ? Et surtout, ce mécanisme est-il aussi solide qu'il le prétend ?
Pour comprendre l'USDT, il faut suivre un fil qui relie trois univers distincts : la finance traditionnelle et ses instruments (les fameux Treasury Bills), la logique blockchain avec ses smart contracts, et un système de garantie censé assurer que chaque token vaut exactement un dollar. Ce n'est pas de la magie, c'est de l'ingénierie financière appliquée à un environnement décentralisé. Voyons comment tout cela s'articule réellement.
Le principe d'un stablecoin : ancrer le numérique au réel
Imaginez que vous souhaitiez utiliser un jeton numérique pour acheter un café. Si ce jeton vaut 10 euros à 9h et 8 euros à 10h, difficile de l'utiliser comme monnaie d'échange. C'est exactement le problème que pose le Bitcoin ou l'Ethereum : leur volatilité les rend peu pratiques pour des transactions courantes ou pour stocker temporairement de la valeur.
Un stablecoin répond à ce besoin en proposant un actif numérique dont la valeur reste stable par rapport à une monnaie de référence, généralement le dollar américain. L'USDT est conçu pour valoir 1 dollar en permanence. Cette stabilité repose sur une promesse simple : pour chaque USDT en circulation, Tether affirme détenir l'équivalent d'un dollar en réserve.
Mais concrètement, comment garantit-on cette parité ? Deux mécanismes se combinent : d'un côté, des réserves financières censées couvrir 100 % des tokens émis. De l'autre, un système d'émission et de destruction qui ajuste l'offre en fonction de la demande. C'est là que les Treasury Bills entrent en scène.
Les Treasury Bills : le pilier des réserves de Tether
Quand Tether publie ses rapports sur ses réserves, un terme revient systématiquement : les Treasury Bills, ou bons du Trésor américain. Ces instruments financiers représentent aujourd'hui plus de 80 % des réserves qui garantissent l'USDT backing. Il faut comprendre ce que cela signifie vraiment.
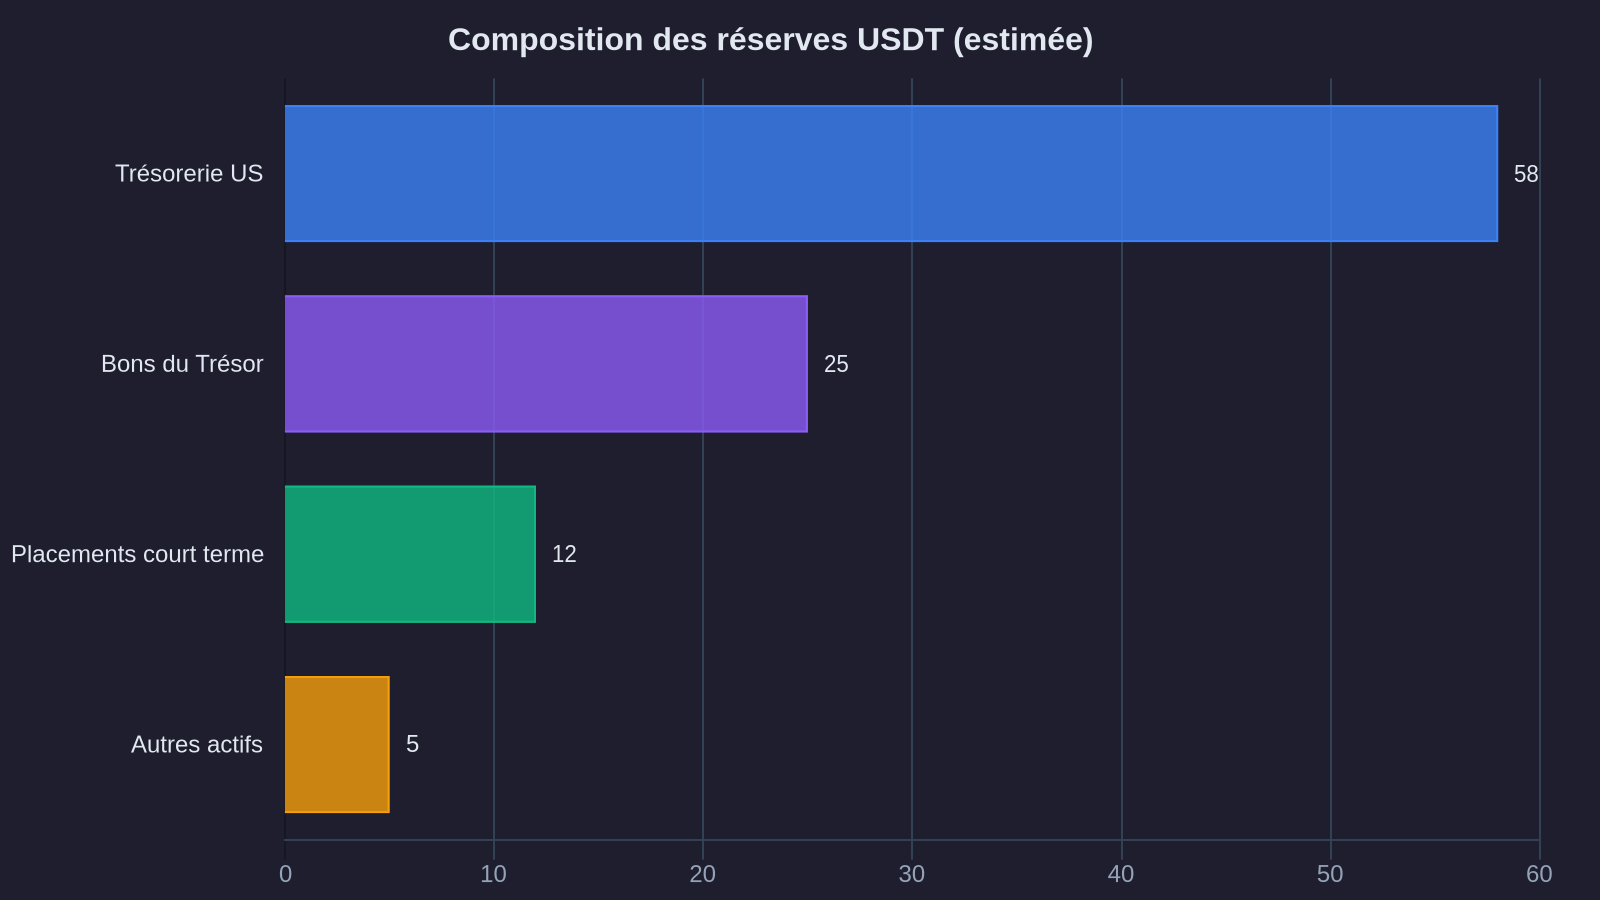
Un Treasury Bill est une obligation de court terme émise par le gouvernement américain. Vous prêtez de l'argent à l'État américain pour une durée généralement inférieure à un an, et en échange, vous récupérez votre capital avec un intérêt modeste. C'est considéré comme l'un des placements les plus sûrs au monde, car le risque de défaut des États-Unis est jugé quasi nul par les marchés.
Tether utilise donc les dollars qu'elle reçoit lors de l'émission de nouveaux USDT pour acheter ces bons du Trésor. L'avantage ? Ces actifs sont très liquides (on peut les revendre facilement), stables, et génèrent un rendement visé. Tether peut ainsi se constituer des revenus tout en garantissant que ses réserves conservent leur valeur en dollars.
Mais voilà le point d'attention : ces Treasury Bills ne sont pas de l'argent liquide immédiatement disponible. Si demain des milliards d'USDT devaient être rachetés simultanément, Tether devrait vendre une partie de ses bons du Trésor sur le marché. Dans des conditions normales, cela ne pose pas de problème. Dans un scénario de panique, cette liquidité pourrait se tendre, exposant à un risque de perte en capital si les ventes s'effectuent dans des conditions dégradées. C'est un risque structurel qu'il faut comprendre.
Au-delà des Treasury Bills : les autres composantes des Tether reserves
Les rapports d'attestation publiés par Tether montrent que les Treasury Bills ne représentent pas 100 % des réserves. On trouve aussi des dépôts bancaires, des fonds monétaires, et une part résiduelle d'autres actifs (prêts garantis, métaux précieux, voire du Bitcoin). Cette diversification peut sembler prudente, mais elle soulève aussi des questions : où sont ces dépôts ? Quelles banques les détiennent ? Quelle est la qualité réelle de ces actifs secondaires ?
Pendant longtemps, Tether a été critiqué pour son manque de transparence sur la composition exacte de ses réserves. Depuis 2021, l'entreprise publie des attestations trimestrielles réalisées par un cabinet d'audit. Ce n'est pas un audit complet au sens strict, mais c'est un progrès. Ces documents confirment que les réserves couvrent bien le montant d'USDT en circulation, mais ils ne détaillent pas tout avec la granularité qu'on attendrait d'un bilan bancaire classique.
Les smart contracts : l'émission et la destruction d'USDT
Les réserves, aussi solides soient-elles, ne suffisent pas à maintenir la parité. Il faut aussi un mécanisme technique qui ajuste en temps réel l'offre d'USDT. C'est là qu'interviennent les smart contracts, ces programmes déployés sur les blockchains qui exécutent des actions de manière automatisée.
L'USDT existe sur plusieurs blockchains : Ethereum (sous forme de token ERC-20), Tron (TRC-20), et d'autres comme Solana ou Avalanche. Sur chacune de ces blockchains, un smart contract gère l'émission et la destruction des tokens. Mais attention : ce n'est pas un processus entièrement automatisé et décentralisé comme on pourrait l'imaginer. Tether contrôle ces contrats. L'entreprise peut émettre de nouveaux USDT ou en détruire selon les besoins.
Concrètement, voici comment cela fonctionne. Un client (une plateforme d'échange, un fonds, une entreprise) veut acquérir 10 millions d'USDT. Il envoie 10 millions de dollars à Tether. Tether crée alors 10 millions d'USDT via le smart contract et les transfère au client. Inversement, si ce même client veut récupérer ses euros, il renvoie ses USDT à Tether, qui les détruit (on dit qu'ils sont "brûlés") et restitue les dollars correspondants.
Ce système repose donc sur la confiance : confiance que Tether dispose bien des réserves annoncées, et confiance que l'entreprise honore ses demandes de rachat. Ce n'est pas un algorithme autonome qui maintient la parité, c'est une entité centralisée qui s'y engage. C'est une différence fondamentale avec d'autres types de stablecoins algorithmiques qui tentent (souvent avec difficulté) de maintenir une parité sans réserves, et dont l'échec peut entraîner une perte totale du capital investi.
Les mécanismes de marché : arbitrage et stabilité du prix
En pratique, l'USDT ne vaut pas toujours exactement 1,00 dollar sur les marchés secondaires. Parfois, il s'échange à 0,998 dollar, parfois à 1,002 dollar. Ces micro-variations sont normales et témoignent de la dynamique de l'offre et de la demande. Mais elles sont rapidement corrigées par ce qu'on appelle l'arbitrage.
Si l'USDT tombe à 0,98 dollar sur une plateforme, des acteurs achètent massivement à ce prix réduit, sachant qu'ils peuvent théoriquement racheter ces tokens contre un dollar auprès de Tether. Cette pression d'achat fait remonter le prix vers 1 dollar. Inversement, si l'USDT monte au-dessus de 1 dollar, des détenteurs peuvent en racheter à Tether (contre un dollar) et les revendre sur le marché avec une petite marge.
Ce mécanisme d'arbitrage fonctionne tant que la confiance dans Tether reste intacte. Si un doute sérieux émerge sur la qualité des réserves ou sur la capacité de l'entreprise à honorer les rachats, le prix peut décrocher brutalement, avec un risque de perte en capital pour les détenteurs. C'est ce qu'on a observé lors d'épisodes de tension, comme en mai 2022, où l'USDT a brièvement perdu sa parité avant de se stabiliser. Ces moments révèlent la fragilité inhérente à un système centralisé.
Les zones d'ombre : transparence, régulation et risques résiduels
Comprendre le fonctionnement de l'USDT, c'est aussi accepter qu'il subsiste des zones grises. Tether a longtemps été accusé de manquer de transparence, et même si l'entreprise a progressé, plusieurs questions restent en suspens.
Premièrement, les attestations publiées ne sont pas des audits complets. Elles confirment que les réserves existent à une date donnée, mais elles ne vérifient pas en détail la qualité de chaque actif ni la conformité des processus internes. Un audit indépendant complet permettrait de lever ces doutes, mais Tether ne s'y est jamais vraiment soumis. Pour savoir comment vérifier qu'une plateforme ne vous ment pas sur sa régulation, les principes restent les mêmes : vérifier les sources officielles.
Deuxièmement, le cadre réglementaire de Tether reste flou. L'entreprise est basée dans des juridictions peu transparentes (îles Vierges britanniques, Hong Kong), ce qui complique la supervision. Aux États-Unis, la CFTC a infligé une amende à Tether en 2021 pour des déclarations trompeuses sur ses réserves. En Europe, la régulation MiCA imposera bientôt des exigences strictes aux émetteurs de stablecoins, ce qui pourrait forcer Tether à ajuster son modèle ou à se retirer de certains marchés.
Troisièmement, il y a un risque de liquidité en cas de crise systémique. Si une part importante des détenteurs d'USDT décidait de racheter leurs tokens en même temps, Tether devrait vendre rapidement une grande quantité de Treasury Bills. Même si ces actifs sont liquides, une vente massive pourrait créer des tensions temporaires et retarder les rachats, exposant à un risque de perte en capital. Ce scénario reste hypothétique, mais il n'est pas impossible.
Les alternatives et la diversification des risques
Face à ces incertitudes, d'autres stablecoins ont émergé avec des modèles différents. L'USDC, émis par Circle, met l'accent sur la transparence et publie des audits réguliers. Il détient principalement des liquidités en dépôts bancaires et en Treasury Bills, avec une gouvernance jugée plus rigoureuse. Le DAI, émis par MakerDAO, repose sur un mécanisme décentralisé avec des garanties en cryptomonnaies, ce qui le rend plus résilient à la censure mais aussi plus complexe et volatile, avec un risque de perte en capital accru en cas de mouvements de marché brutaux.
L'USDT reste dominant en volume, notamment parce qu'il est intégré à presque toutes les plateformes et offre une liquidité inégalée. Mais comprendre ses mécanismes permet aussi de mesurer ses limites et de réfléchir à une diversification. Mettre tous ses avoirs numériques dans un seul stablecoin, c'est concentrer un risque. Utiliser plusieurs stablecoins selon les usages (liquidité, sécurité, décentralisation) peut être une approche plus prudente, même si aucun stablecoin n'élimine complètement le risque de perte en capital.
Ce qu'il faut retenir sur le fonctionnement de l'USDT
L'USDT n'est pas un actif magique qui reste stable par algorithme autonome. C'est un système hybride qui combine des réserves financières traditionnelles (principalement des Treasury Bills), un mécanisme d'émission et de destruction via smart contracts, et une promesse de rachat tenue par une entreprise centralisée.
Cette architecture a permis à l'USDT de devenir l'infrastructure de liquidité dominante dans l'écosystème crypto. Mais elle repose sur la confiance : confiance que les réserves existent, qu'elles sont bien gérées, et que Tether honorera ses engagements en toutes circonstances. Les progrès en transparence sont réels, mais des zones d'ombre subsistent.
Pour les utilisateurs de crypto, comprendre ces mécanismes est essentiel. L'USDT peut être un outil pratique pour stocker temporairement de la valeur ou faciliter des échanges, mais ce n'est pas un actif sans risque. Les réserves peuvent être solides aujourd'hui et se fragiliser demain, exposant à un risque de perte en capital. Les smart contracts peuvent fonctionner parfaitement jusqu'à ce qu'une pression réglementaire ou une crise de confiance les mette à l'épreuve.
La finance désintermédiée promet de rendre les mécanismes financiers plus transparents et accessibles. L'USDT illustre que cette promesse reste partielle : derrière le code et les blockchains, il y a toujours des institutions, des choix de gestion et des risques humains. Comprendre ces rouages, c'est se donner les moyens de naviguer dans cet écosystème avec lucidité.