« Nous sommes agréés par l'Autorité des Marchés Financiers. Vous pouvez investir en toute confiance. » Cette phrase apparaît sur des dizaines de sites frauduleux chaque mois. L'agrément AMF est devenu l'argument massue des escrocs : rassurant, officiel, difficile à vérifier pour un particulier pressé.
Le mécanisme est simple : les arnaqueurs savent que la mention « agréé AMF » suffit à lever les dernières réticences. Ils comptent sur le fait que vous ne prendrez pas le temps de vérifier. Or, vérifier qu'une plateforme n'est pas une fausse plateforme agréée AMF prend moins de cinq minutes et peut vous éviter de perdre plusieurs milliers d'euros.
Voici comment procéder, étape par étape, sans besoin de compétences techniques particulières.
La liste blanche REGAFI : votre premier réflexe de vérification
L'AMF tient à jour un registre officiel de tous les acteurs qu'elle a effectivement autorisés à exercer en France. Ce registre, appelé « REGAFI » (Registre des Agents Financiers), est accessible gratuitement sur le site de l'AMF.
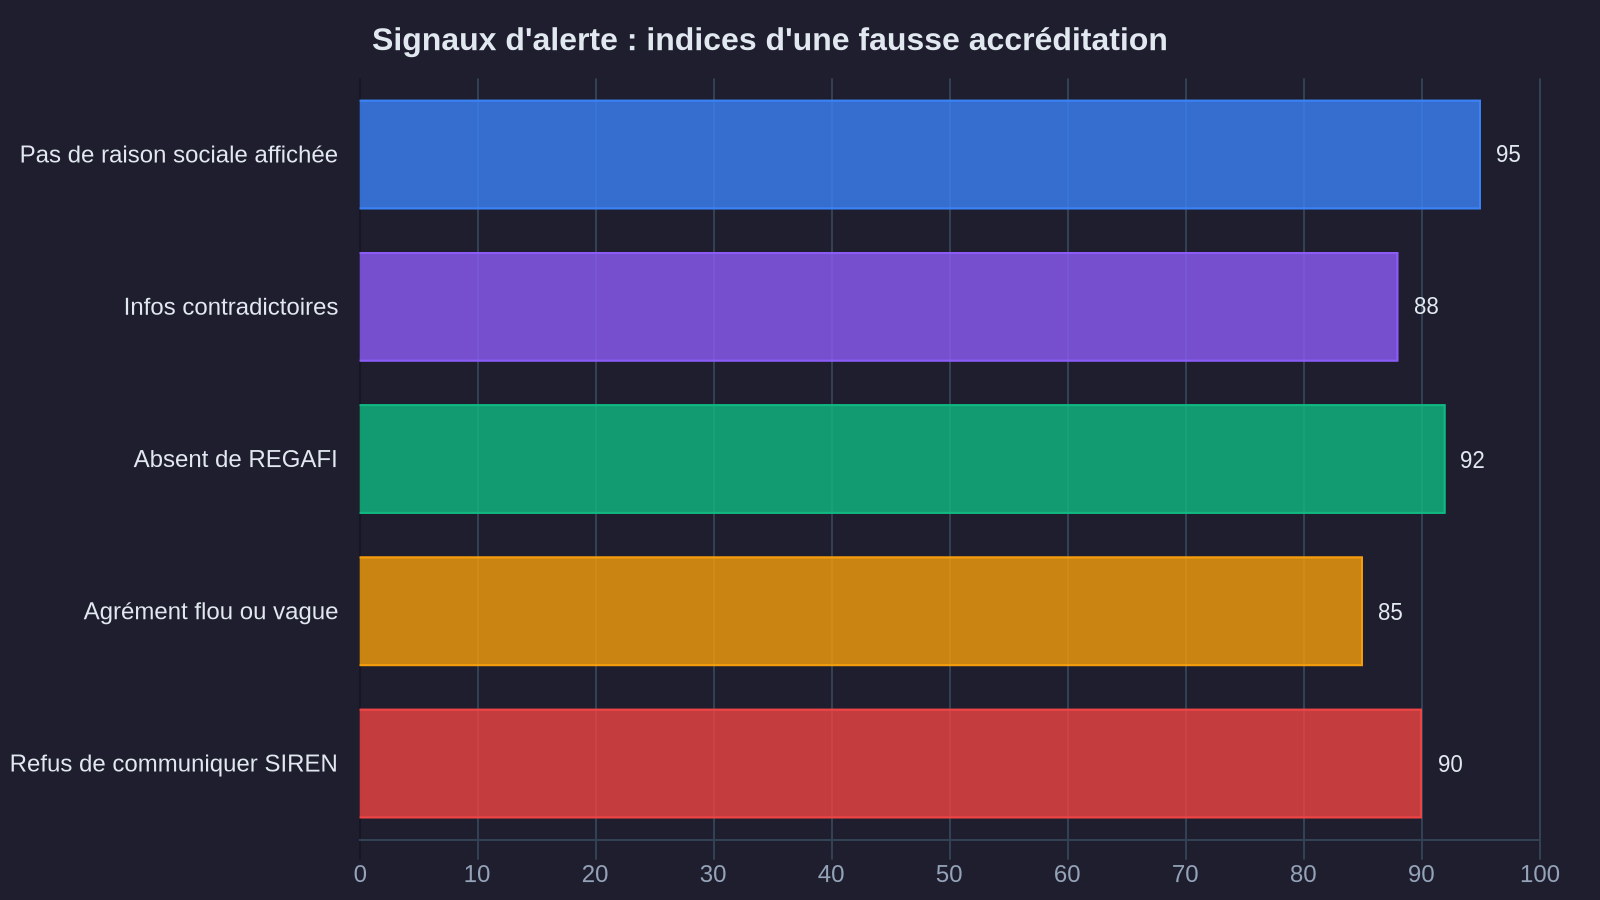
Vous y cherchez le nom exact de la société qui vous sollicite. Pas son nom commercial ou son URL, mais bien sa raison sociale — celle qui figure normalement dans les mentions légales du site. Si la plateforme refuse de vous communiquer sa raison sociale exacte ou ne l'affiche nulle part, c'est déjà un signal d'alerte majeur.
Une société agréée apparaît dans REGAFI avec son numéro SIREN, son adresse de siège social, la nature exacte de son agrément (PSI, conseiller en investissement financier, etc.) et la date d'obtention. Si vous ne trouvez rien, ou si les informations ne correspondent pas, vous êtes probablement face à une fraude.
Attention : certains escrocs citent le nom d'une vraie société agréée, mais vous redirigent vers un faux site ou utilisent une adresse e-mail fantaisiste. D'où l'importance de vérifier également les coordonnées. Cette technique d'usurpation d'identité est de plus en plus courante, comme l'illustre l'affaire Revolut qui montre comment même les plateformes établies peuvent être ciblées.
Les listes noires AMF : vérifier que la plateforme n'est pas déjà signalée
L'AMF publie également deux listes noires : celle des sites et entités non autorisés qui proposent des investissements en France, et celle des sites usurpant l'identité d'acteurs régulés. Ces listes sont mises à jour plusieurs fois par semaine.
Vous y trouverez des centaines de noms : fausses plateformes de trading, sociétés proposant des placements en cryptoactifs sans agrément, sites clonant l'apparence de courtiers connus. Si le nom du site ou de la société figure sur l'une de ces listes, il n'y a plus de doute à avoir.
Le problème, c'est que ces listes ne sont jamais exhaustives. Une plateforme peut être frauduleuse sans encore y figurer, simplement parce qu'elle vient d'être créée ou qu'aucune victime ne l'a encore signalée. L'absence d'un nom sur la liste noire ne garantit donc rien. C'est pour cette raison que la vérification dans REGAFI reste indispensable.
Le piège de l'usurpation d'identité financière
Certains escrocs vont plus loin : ils utilisent le nom, le logo et parfois même le numéro d'agrément d'une vraie société régulée, mais créent un faux site ou utilisent de fausses coordonnées. Vous vérifiez dans REGAFI, vous trouvez bien la société, et vous vous dites que tout va bien. Sauf que vous ne traitez pas avec la vraie société.
C'est là que la vérification des coordonnées devient cruciale.
Vérifier les coordonnées officielles : téléphone, adresse, e-mail
Une fois que vous avez identifié la société dans REGAFI, comparez méticuleusement ses coordonnées officielles avec celles que vous avez utilisées ou qu'on vous a communiquées.
L'adresse du siège social doit correspondre exactement. Le numéro de téléphone doit être celui qui figure sur le site officiel de la société, pas celui qu'un commercial vous a donné par SMS. L'adresse e-mail doit utiliser le nom de domaine exact de la société (si la vraie société s'appelle exemple-invest.fr, méfiez-vous de exemple-invests.fr ou exemple-invest.co).
En cas de doute, appelez la société via le numéro qui figure dans REGAFI ou sur son site officiel vérifié. Demandez confirmation que la personne qui vous a contacté travaille bien pour elle. Une vraie société régulée comprendra parfaitement cette démarche de prudence.
Si on vous a contacté par téléphone, demandez systématiquement le nom complet de votre interlocuteur, le nom de la société, son numéro SIREN et son agrément AMF. Un vrai professionnel vous communiquera ces informations sans hésiter. Un escroc trouvera des prétextes ou vous mettra la pression pour que vous investissiez rapidement « avant que l'offre ne se termine ».
Les signaux d'alerte qui doivent vous alerter immédiatement
Au-delà des vérifications formelles dans REGAFI et sur les listes noires AMF, certains comportements trahissent systématiquement une fausse plateforme :
- On vous contacte à froid (téléphone, SMS, réseaux sociaux) pour vous proposer un placement. Les sociétés agréées ne démarchent quasiment jamais de cette manière.
- On vous promet des rendements garantis élevés (8 %, 10 %, 15 % par an « sans risque »). Aucun placement financier ne peut garantir un rendement élevé sans risque de perte en capital.
- On vous presse de prendre une décision rapide : « l'offre se termine ce soir », « il ne reste que trois places », « vous allez rater une opportunité unique ». La pression temporelle est l'outil de base de l'escroc.
- On vous demande de verser votre argent sur un compte à l'étranger, ou via des moyens de paiement difficiles à tracer (cryptomonnaies, cartes prépayées, Western Union).
- Le site n'affiche pas de mentions légales complètes (raison sociale, SIREN, adresse exacte du siège) ou affiche des mentions légales incohérentes (société prétendument française avec un SIREN inexistant).
Si vous constatez ne serait-ce qu'un seul de ces signaux, n'investissez pas. Et si vous avez déjà versé votre argent, signalez immédiatement la fraude. La vigilance doit être accrue particulièrement dans l'univers crypto, où les techniques d'arnaque deviennent de plus en plus sophistiquées.
Le point de vigilance
L'agrément AMF n'est pas une garantie de rendement, ni une assurance contre la perte en capital. Il atteste simplement que la société respecte un cadre réglementaire strict : capital minimum, compétence des dirigeants, séparation des avoirs clients, contrôles réguliers. Une société agréée peut proposer des placements risqués parfaitement légaux. L'agrément vous protège contre la fraude, pas contre le risque de marché.
Inversement, une société peut être parfaitement sérieuse sans être agréée AMF si son activité ne l'exige pas réglementairement. C'est le cas, par exemple, de certains courtiers en assurance ou de plateformes proposant uniquement des produits bancaires classiques. Mais si une société prétend être agréée AMF alors qu'elle ne l'est pas, c'est une fraude caractérisée.
Pour les plateformes crypto, la vérification ne s'arrête pas à l'agrément : comprendre comment vérifier la solvabilité réelle via les preuves de réserves constitue une couche de protection supplémentaire.
Que faire si vous êtes concerné
Si vous avez investi sur une plateforme qui se prétend agréée AMF et que vos vérifications révèlent une fraude, trois actions immédiates :
- Cessez tout versement supplémentaire. Ne « rajoutez pas d'argent pour débloquer vos gains », même si on vous y incite fortement. C'est une technique classique pour vous soutirer encore plus.
- Signalez la fraude à l'AMF via son formulaire en ligne, et déposez plainte auprès de la police ou de la gendarmerie. Même si vos chances de récupérer votre argent sont faibles, votre signalement permet d'alimenter les enquêtes en cours et de protéger d'autres victimes potentielles.
- Contactez votre banque immédiatement si vous avez communiqué vos coordonnées bancaires ou effectué un virement récent. Dans certains cas, un virement peut être bloqué ou annulé si vous réagissez assez vite. Demandez également l'opposition sur votre carte bancaire si vous l'avez utilisée.
Conservez toutes les preuves : captures d'écran du site, e-mails, SMS, relevés de virement, enregistrements d'appels si vous en avez. Ces éléments seront utiles pour votre plainte et pour d'éventuelles démarches auprès de votre assurance ou de fonds de garantie si vous avez souscrit une protection juridique.
La vigilance comme réflexe
Les escrocs adaptent en permanence leurs techniques. Aujourd'hui, ils clonent des sites régulés avec une précision impressionnante, achètent de la publicité sur les réseaux sociaux, créent de faux avis clients. Demain, ils utiliseront l'intelligence artificielle pour simuler des appels téléphoniques encore plus crédibles.
Face à cette sophistication croissante, la meilleure protection reste la méthode : ne jamais investir sous pression, toujours vérifier l'agrément dans REGAFI, comparer les coordonnées officielles, guetter les signaux d'alerte. Ces quelques minutes de vérification valent bien mieux qu'une plainte déposée après coup et un capital perdu définitivement.
L'AMF met à jour ses listes et ses outils régulièrement. Consultez-les avant tout engagement financier, quel que soit le sérieux apparent de votre interlocuteur. L'arnaque ne se reconnaît plus à une faute d'orthographe ou à un site mal fait. Elle se démasque par la méthode.