Quand Deutsche Bank annonce en mars 2025 le lancement d'une offre de custody institutionnelle de crypto-actifs pour ses clients patrimoniaux, ce n'est pas un simple communiqué de presse. C'est le franchissement d'un seuil symbolique. Une institution vieille de 155 ans, qui a survécu à deux guerres mondiales et traversé toutes les crises financières du XXe siècle, propose désormais à ses clients fortunés de détenir du Bitcoin dans les mêmes conditions de sécurité que leurs obligations d'État.
Pour un investisseur qui gère un patrimoine de 500 000€ ou plus, cette évolution pose une question très concrète : faut-il encore considérer les crypto-actifs comme un placement alternatif marginal, ou comme une classe d'actifs à part entière de l'allocation patrimoniale moderne ?
La réponse tient moins au Bitcoin lui-même qu'à ce que cette annonce révèle de l'évolution du secteur. Voyons ce qui change réellement.
Pourquoi la conservation institutionnelle est un verrou patrimonial
Pendant quinze ans, un obstacle majeur a freiné l'adoption des crypto-actifs par les patrimoines élevés : la conservation. Détenir soi-même ses clés privées implique une responsabilité technique considérable. Les confier à une plateforme d'échange expose au risque de faillite, comme l'a cruellement démontré l'effondrement de FTX en novembre 2022, avec 8 milliards de dollars d'actifs clients évaporés. Les faillites de plateformes crypto ont durablement marqué les esprits des investisseurs institutionnels.
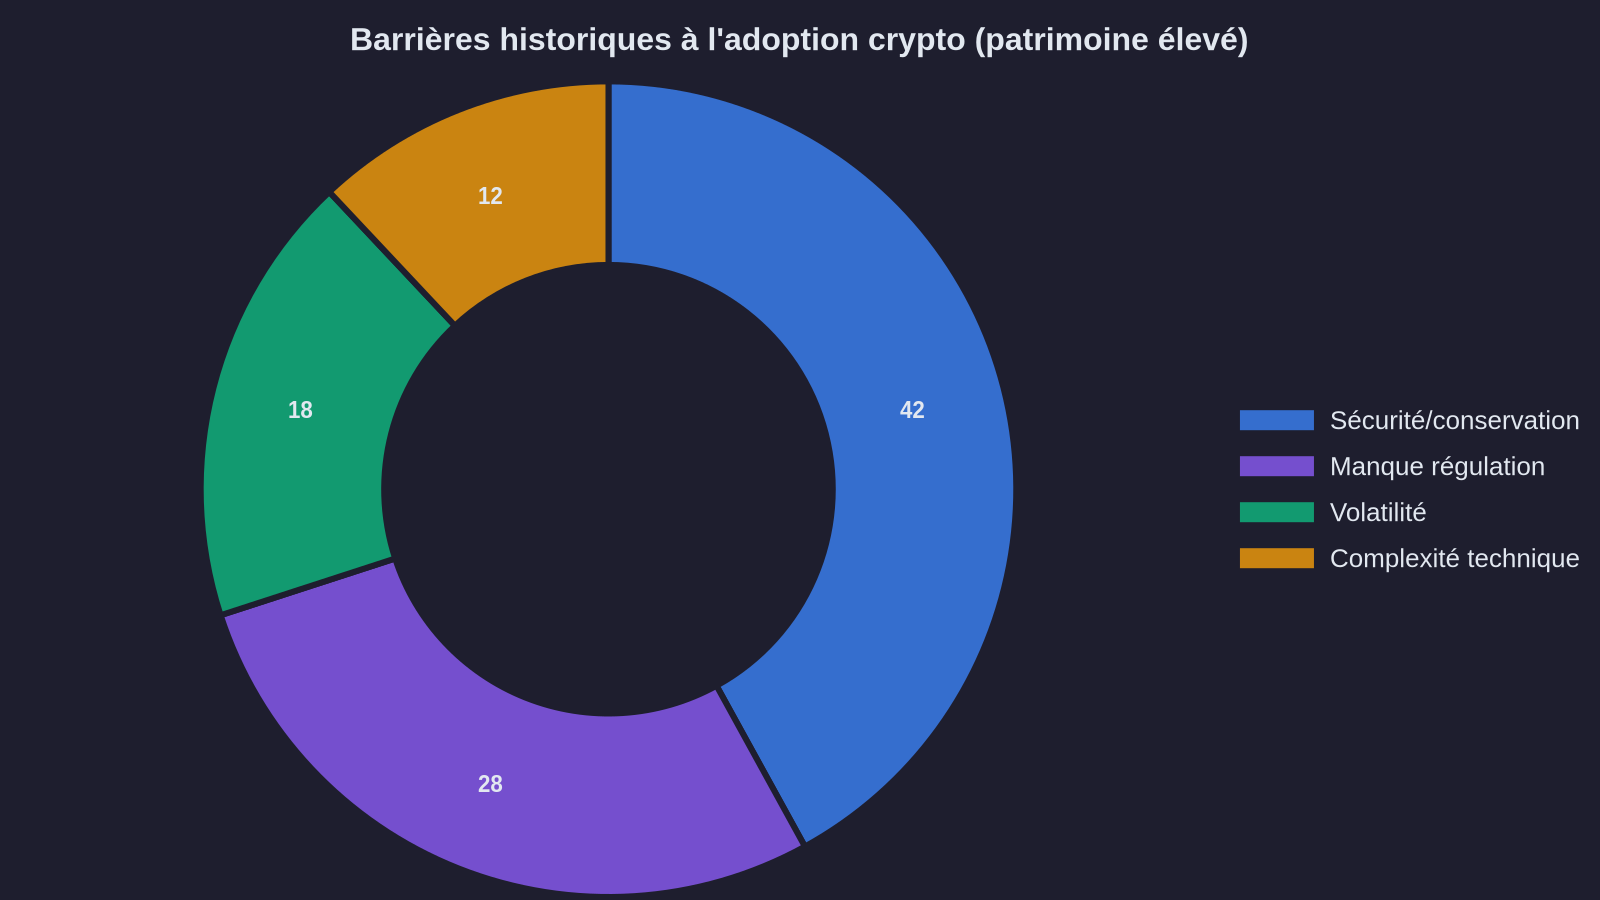
Un investisseur qui détient 200 000€ d'obligations Thales chez son courtier ne se pose pas la question de la conservation. Le titre est dématérialisé, enregistré chez Euroclear, protégé par un cadre réglementaire solide. La même personne qui souhaite détenir 50 000€ de Bitcoin se retrouve face à un choix cornélien : assumer seule la responsabilité d'une clé cryptographique dont la perte signifie la disparition définitive du capital, ou faire confiance à des acteurs jeunes, parfois domiciliés dans des juridictions exotiques, sans garantie équivalente au Fonds de Garantie des Dépôts et de Résolution.
C'est précisément ce verrou que fait sauter Deutsche Bank avec sa solution de custody pour crypto actifs. L'offre annoncée repose sur une infrastructure de conservation qualifiée (qualified custody) conforme à la réglementation MiCA entrée en vigueur fin 2024. Concrètement, cela signifie :
- Une ségrégation totale des actifs clients, inscrits au bilan de manière distincte des actifs propres de la banque
- Une couverture d'assurance spécifique contre le vol, la perte ou le piratage
- Un cadre juridique qui garantit que vos crypto-actifs vous appartiennent, même en cas de défaillance de l'établissement
- Une supervision par la BaFin, le régulateur financier allemand, reconnu pour sa rigueur
Pour la première fois, détenir du Bitcoin devient aussi simple et sécurisé, d'un point de vue patrimonial, que détenir une action Total ou une part de SCPI. Ce n'est pas anecdotique.
Le coût réel de la conservation institutionnelle : comparaison chiffrée
Reste une question centrale : combien cela coûte ? Deutsche Bank ne communique pas encore publiquement sa grille tarifaire détaillée, mais les offres d'institutional custody actuelles permettent de se faire une idée précise. Comparons avec les solutions existantes pour un portefeuille de 100 000€ de crypto-actifs conservé sur trois ans.
| Solution | Frais annuels | Assurance | Cadre réglementaire | Coût total sur 3 ans |
|---|---|---|---|---|
| Plateforme d'échange (Binance, Kraken) | 0€ (conservation gratuite) | Partielle, plafonnée | Variable selon juridiction | 0€ |
| Custody indépendant (Anchorage, Copper) | 0,35% à 0,50% | Oui, Lloyd's of London | Régulé US/UK | 1 050€ à 1 500€ |
| Deutsche Bank (estimation) | 0,40% à 0,60% | Oui, niveau bancaire | MiCA (UE), BaFin | 1 200€ à 1 800€ |
| Auto-conservation (hardware wallet) | 150€ (achat matériel) | Aucune | Aucun | 150€ + risque total |
La conservation institutionnelle représente donc un coût annuel de 400€ à 600€ pour 100 000€ de crypto-actifs. C'est l'équivalent des frais de gestion d'un contrat d'assurance-vie moyen de gamme (0,5% à 0,7% par an toutes taxes comprises). Pour un patrimoine élevé, ce coût est marginal au regard de la sécurité apportée.
Prenons un exemple concret. Un chef d'entreprise de 52 ans souhaite diversifier 5% de son patrimoine liquide de 1,2 million d'euros vers les crypto-actifs, soit 60 000€. Il alloue 40 000€ sur Bitcoin et 20 000€ sur Ethereum. Avec une solution de custody institutionnelle facturée 0,45% par an, il paiera 270€ annuels. Sur une période de détention de cinq ans, cela représente 1 350€ de frais totaux.
Comparons maintenant au scénario alternatif : il conserve ses actifs sur une plateforme d'échange gratuite. En novembre 2022, cette plateforme fait faillite. Ses 60 000€ sont bloqués dans une procédure judiciaire qui durera trois ans minimum. Au mieux, il récupérera 40% de son capital initial, soit une perte sèche de 36 000€. Le coût réel de la « gratuité » s'élève donc à 36 000€, soit 26 fois le coût de la conservation professionnelle sur la même période.
Pour un patrimoine élevé, cette équation est limpide : la conservation institutionnelle n'est pas un coût, c'est une assurance à prime modeste.
Ce que cette offre révèle de l'adoption institutionnelle
L'annonce de Deutsche Bank s'inscrit dans un mouvement plus large qui accélère depuis 18 mois. En janvier 2024, la SEC américaine a approuvé les premiers ETF Bitcoin au comptant. En mars 2024, BlackRock lançait son fonds IBIT, qui a collecté 37 milliards de dollars en moins d'un an, un record absolu pour un ETF nouvellement créé. En décembre 2024, le règlement MiCA entrait en application dans l'Union européenne, créant enfin un cadre réglementaire unifié pour les prestataires de services sur crypto-actifs.
Deutsche Bank n'est pas pionnière. BNY Mellon propose déjà une offre similaire depuis 2022 pour ses clients institutionnels américains. La State Street a annoncé son entrée sur ce marché en 2023. Ce qui change, c'est l'échelle : Deutsche Bank gère 1 400 milliards d'euros d'actifs clients. Son entrée sur ce segment envoie un signal sans équivoque aux family offices, aux gérants de fortune et aux investisseurs patrimoniaux européens : les crypto-actifs ne sont plus un pari technologique risqué, mais une classe d'actifs que l'on peut intégrer dans une allocation diversifiée.
Les chiffres le confirment. Selon une étude Fidelity Digital Assets publiée en février 2025, 62% des investisseurs institutionnels européens détiennent désormais au moins 1% de leurs actifs sous gestion en crypto-actifs, contre 38% en 2023. La proportion passe à 74% pour les family offices gérant plus de 500 millions d'euros. Le mouvement n'est plus marginal, il devient mainstream.
Cette évolution transforme également la fiscalité patrimoniale. Jusqu'ici, la détention de crypto-actifs impliquait une déclaration complexe auprès de l'administration fiscale, avec un formulaire spécifique (le formulaire 3916-bis) pour signaler les comptes détenus à l'étranger. Avec une conservation chez Deutsche Bank France, vos crypto-actifs sont déclarés automatiquement dans le cadre du reporting bancaire classique, exactement comme vos comptes-titres ou votre assurance-vie. La friction administrative disparaît.
Les limites qu'il faut connaître avant de franchir le pas
Cette institutionnalisation résout un problème majeur, mais elle n'en supprime pas tous les risques. Soyons clairs sur ce que la conservation professionnelle protège, et ce qu'elle ne protège pas.
Elle protège contre le risque de vol, de perte technique, de piratage de la plateforme. Si Deutsche Bank subit une cyberattaque et que vos Bitcoin sont dérobés, vous êtes couvert par l'assurance de la banque. Si vous perdez vos identifiants, la banque peut les régénérer. Vous êtes à l'abri du risque opérationnel.
Elle ne protège pas contre la volatilité des actifs. Bitcoin a perdu 65% de sa valeur entre novembre 2021 et novembre 2022. Ethereum a connu des corrections de 40% en quelques semaines à plusieurs reprises. Une conservation institutionnelle ne change rien à cette réalité : les crypto-actifs restent des placements à très forte volatilité, inadaptés à un horizon court terme ou à une stratégie patrimoniale défensive.
Elle ne protège pas non plus contre le risque réglementaire. Bien que MiCA ait clarifié le cadre européen, des évolutions législatives restent possibles. Une taxation accrue, des restrictions sur certains types de protocoles décentralisés, voire une interdiction pure et simple dans certaines juridictions demeurent des scénarios envisageables. Un patrimoine diversifié ne devrait jamais concentrer plus de 5% à 10% de son allocation sur cette classe d'actifs, précisément en raison de cette incertitude structurelle.
Enfin, la conservation institutionnelle a un coût indirect : la perte de souveraineté. L'un des arguments fondateurs du Bitcoin est la possibilité de détenir un actif sans intermédiaire. En passant par une banque, vous renoncez à cette propriété directe. Vous faites à nouveau confiance à un tiers de confiance. C'est un choix légitime pour un patrimoine élevé qui privilégie la sécurité à la philosophie, mais il faut en avoir conscience.
Ce que cela signifie pour votre patrimoine
L'offre de Deutsche Bank marque une étape décisive dans la normalisation patrimoniale des crypto-actifs. Elle supprime le principal obstacle à l'adoption par les investisseurs fortunés : la question de la conservation sécurisée. Pour la première fois, détenir du Bitcoin devient aussi simple, juridiquement et opérationnellement, que détenir une obligation Société Générale.
Concrètement, cela signifie que si vous gérez un patrimoine de 500 000€ ou plus, vous pouvez désormais intégrer une allocation crypto dans votre stratégie sans prendre de risque technique disproportionné. Une exposition de 3% à 5% sur Bitcoin et Ethereum, via une conservation institutionnelle facturée entre 0,4% et 0,6% par an, devient une option rationnelle. Non pas comme un pari spéculatif, mais comme une diversification vers un actif décorrélé des marchés traditionnels, dans un cadre sécurisé et fiscalement transparent.
Le mouvement est engagé. Ce que les banques d'investissement américaines ont initié en 2022, les banques privées européennes le généralisent en 2025. D'ici deux ans, la conservation institutionnelle de crypto-actifs sera probablement proposée par la plupart des établissements de gestion de fortune. Ceux qui attendent ce moment pour s'informer risquent d'être en retard d'un cycle de marché.
La question n'est plus de savoir si les crypto-actifs ont leur place dans un patrimoine diversifié. Elle est de déterminer quelle proportion, avec quel horizon, et dans quel cadre de conservation. Désormais, la réponse à cette dernière question est limpide.
Votre patrimoine mérite mieux qu'un livret A. Je vous montre le chemin, chiffres à l'appui.