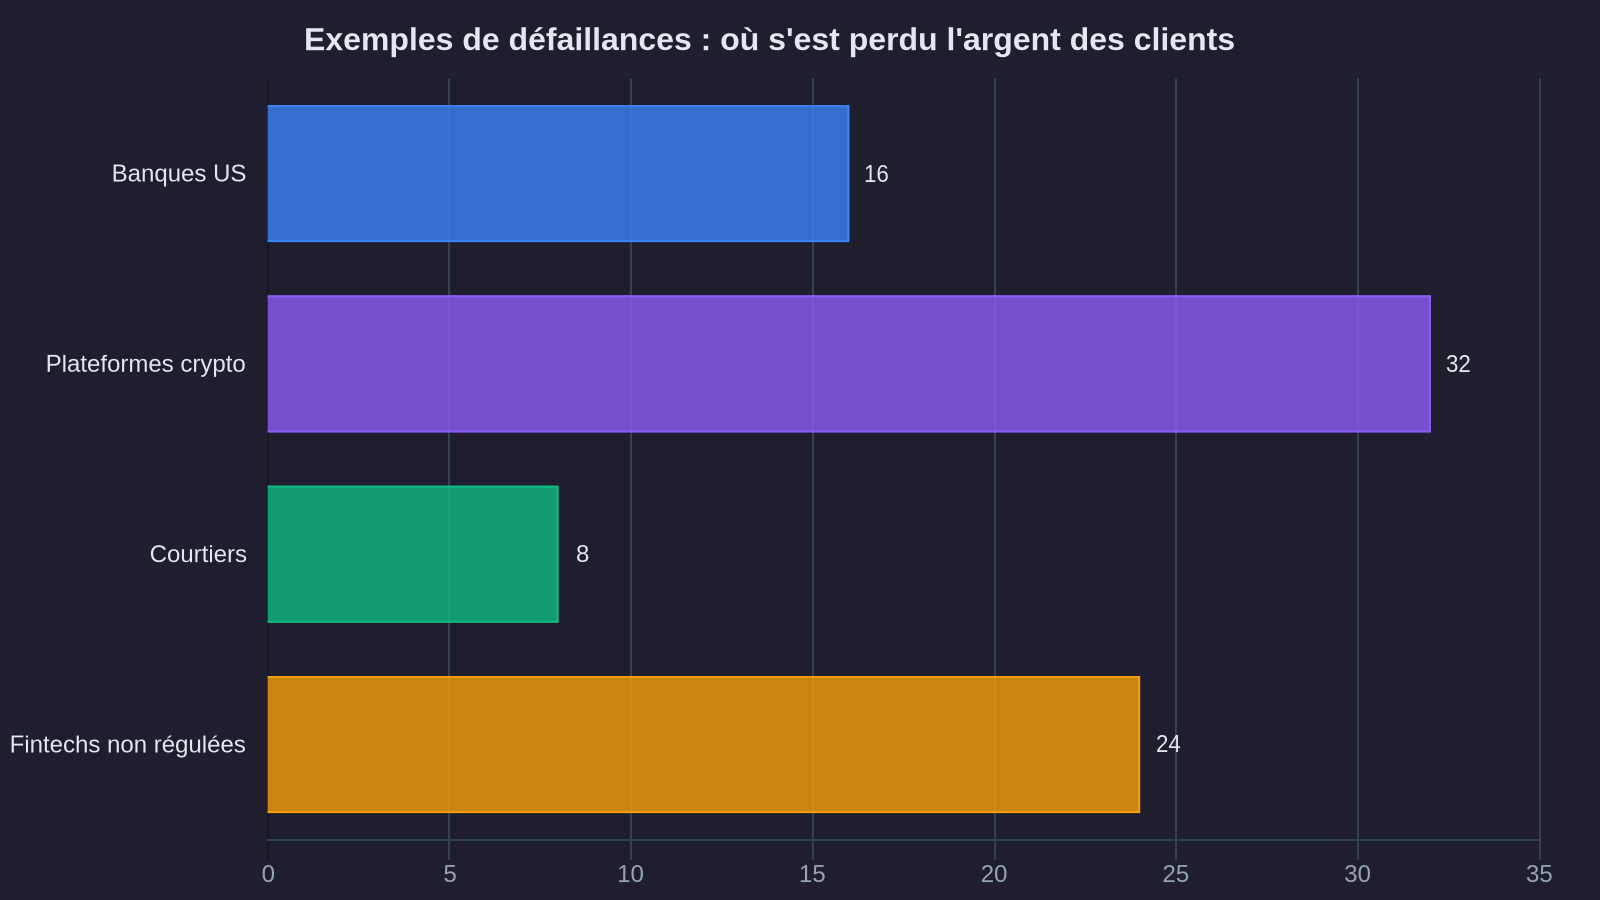
Vous placez 50 000 euros sur un compte rémunéré. Quelques mois plus tard, l'établissement fait défaut. Vous découvrez que votre argent n'était pas où vous le pensiez, ni protégé comme vous l'imaginiez. Ce scénario n'est pas théorique : il s'est produit à plusieurs reprises ces dernières années, des banques régionales américaines aux plateformes crypto.
Le risque de contrepartie, c'est précisément ça : le risque que l'entité à qui vous confiez votre argent ne puisse pas vous le rendre. Ce n'est pas un risque de marché (votre investissement qui baisse), ni un risque de liquidité (l'impossibilité de vendre rapidement). C'est le risque que votre interlocuteur disparaisse, fasse faillite ou ne respecte pas ses engagements.
Comprendre ce risque demande de poser trois questions : qui détient concrètement mes avoirs ? Qu'est-ce qui les protège en cas de défaillance ? Et comment vérifier que cette protection existe réellement ?
Qui détient concrètement votre argent
Quand vous déposez de l'argent quelque part, la première question à poser est simple : où se trouve-t-il physiquement ? La réponse n'est pas toujours celle que vous imaginez.
Prenons le cas d'une banque classique. Vous déposez 10 000 euros sur votre compte courant. Cet argent n'est pas rangé dans un coffre avec votre nom dessus. La banque l'utilise pour financer des crédits, des obligations, sa propre activité. Votre compte affiche 10 000 euros, mais c'est une créance : vous avez le droit de récupérer cette somme, pas la propriété directe des billets. Si la banque fait faillite, vous êtes créancier parmi d'autres.
C'est différent d'un compte-titres chez un courtier régulé. Les actions et obligations que vous achetez sont inscrites à votre nom dans un registre séparé du bilan du courtier. Si le courtier disparaît, vos titres restent vôtres. Ils ne font pas partie de l'actif mobilisable pour rembourser les créanciers. On parle d'avoirs ségrégués : ils sont juridiquement distincts de ceux de l'intermédiaire.
Sur une plateforme crypto non régulée, la situation peut être opaque. Certaines plateformes mélangent les fonds des clients avec leur propre trésorerie. D'autres prêtent vos cryptoactifs à des tiers pour générer du rendement, sans que vous le sachiez. Quand FTX a fait faillite en novembre 2022, les clients ont découvert que leurs avoirs avaient été utilisés pour couvrir des pertes sur d'autres activités de la société. Résultat : plusieurs milliards de dollars bloqués, des années de procédure.
La ségrégation des avoirs n'est pas un détail technique. C'est la différence entre récupérer son argent en quelques semaines ou attendre des années une liquidation judiciaire.
Les mécanismes de protection en cas de défaillance financière
Même avec des avoirs ségrégués, un intermédiaire peut faire défaut. C'est là qu'interviennent les mécanismes de protection : garanties des dépôts, fonds de garantie, assurance, statut du prestataire.
En France, le Fonds de Garantie des Dépôts et de Résolution (FGDR) couvre les dépôts bancaires jusqu'à 100 000 euros par personne et par établissement. Si votre banque fait faillite, vous récupérez jusqu'à ce plafond sous sept jours ouvrés. Au-delà, vous entrez dans la procédure de liquidation avec les autres créanciers. Ce mécanisme protège les comptes courants, les livrets, certains comptes à terme. Pas les investissements en actions, obligations ou fonds.
Pour les comptes-titres, il existe un autre dispositif : le Fonds de Garantie des Titres, qui couvre jusqu'à 70 000 euros par personne si le courtier ne peut pas restituer les titres. Mais cette garantie intervient seulement en cas de défaillance avérée, et elle ne compense pas une baisse de marché ni une fraude interne non détectée.
Dans la finance désintermédiée, il n'existe pas de fonds de garantie équivalent. Certaines plateformes régulées proposent une assurance privée sur les avoirs conservés, mais les conditions sont souvent restrictives : franchise élevée, exclusions nombreuses, plafond limité. D'autres s'appuient sur un prestataire de conservation régulé (un custodian), qui sépare juridiquement les actifs clients de son propre bilan. C'est une protection réelle, à condition de vérifier que ce prestataire existe, qu'il est audité et que les avoirs sont effectivement enregistrés à votre nom.
Le risque de contrepartie ne disparaît jamais totalement. Il se déplace. Quand on passe d'une banque à un prestataire de conservation, on transfère le risque de la banque vers ce prestataire. La question devient : ce nouveau tiers est-il plus fiable, mieux régulé, plus transparent ?
Les questions à poser avant de placer votre argent
Face à une offre de placement, quelle qu'elle soit, il existe un ensemble de questions qui permettent de mesurer concrètement le risque de contrepartie. Ces questions ne garantissent rien, mais elles révèlent rapidement si l'interlocuteur a structuré sérieusement son dispositif ou s'il improvise.
Première question : où sont concrètement détenus mes avoirs ? Si la réponse est floue (« sur nos serveurs sécurisés », « dans notre infrastructure »), c'est un signal d'alerte. Une réponse claire nomme un prestataire tiers, un type de compte (omnibus ségrégué, compte individuel), une juridiction. Si vos avoirs sont mélangés avec ceux de la plateforme, vous êtes créancier, pas propriétaire.
Deuxième question : qui peut mobiliser ces avoirs, et sous quelles conditions ? Certains contrats autorisent l'intermédiaire à prêter, réhypothéquer ou utiliser vos avoirs pour sa propre activité. Ce n'est pas nécessairement un problème si c'est explicite, encadré, rémunéré. Ça le devient si c'est caché dans les conditions générales. Un prestataire sérieux détaille ces clauses et les limite contractuellement.
Troisième question : que se passe-t-il en cas de défaillance de l'intermédiaire ? La réponse doit être procédurale, pas rassurante. Qui intervient (un liquidateur, un régulateur, un tiers de confiance) ? Dans quel délai estimé récupérez-vous vos avoirs ? Quel est le rang de priorité (créancier privilégié, chirographaire) ? Si cette information n'existe pas ou si la réponse est « nous ne ferons jamais défaut », passez votre chemin.
Quatrième question : existe-t-il une garantie ou une assurance, et que couvre-t-elle exactement ? Une assurance contre le vol ou le piratage ne couvre pas la faillite. Un fonds de garantie ne couvre pas la fraude du dirigeant. Lisez les exclusions. Vérifiez le plafond. Demandez le nom de l'assureur et cherchez sa notation financière. Une assurance cosmétique (plafond de 10 000 euros pour un dépôt de 100 000 euros) est pire qu'une absence d'assurance : elle crée une illusion de sécurité.
Cinquième question : le prestataire est-il régulé, et par qui ? Être régulé ne supprime pas le risque de contrepartie, mais cela impose des audits, des exigences de capital, une surveillance. Un prestataire non régulé n'est pas automatiquement dangereux, mais il concentre davantage de risques : gouvernance interne, absence de contrôle externe, aucune obligation de publication. En cas de litige, vous n'avez pas de médiateur ni de régulateur vers qui vous retourner. Pour vérifier le statut réglementaire d'une plateforme, consultez les registres officiels comme celui de l'AMF.
Ces questions ne sont pas théoriques. Elles ont un coût : celui de renoncer à une offre qui ne peut pas y répondre clairement. Mais ce coût est dérisoire comparé à celui de perdre tout ou partie de votre capital parce que vous n'aviez pas posé la bonne question au bon moment.
Le risque de contrepartie ne se supprime pas, il se gère
Aucun placement n'élimine totalement le risque de contrepartie. Même les obligations d'État portent le risque de défaut souverain. Même l'or physique conservé chez un tiers dépend de la fiabilité de ce tiers. Ce qui change, ce n'est pas l'existence du risque, c'est son niveau et votre capacité à le mesurer.
Une erreur fréquente consiste à confondre marque connue et solidité réelle. Lehman Brothers était une institution respectée. Silicon Valley Bank finançait l'écosystème tech mondial. FTX sponsorisait des stades et avait Tom Brady en ambassadeur. La notoriété ne protège pas du risque de contrepartie. Elle le masque.
À l'inverse, un prestataire de conservation régulé que personne ne connaît peut offrir une protection supérieure à une banque de détail si ses avoirs sont réellement ségrégués, audités et soumis à un cadre juridique strict. Le risque de contrepartie ne se mesure pas à la taille ou à la réputation, mais à la structure contractuelle, à la ségrégation des avoirs et à la transparence de l'information.
Diversifier ses contreparties est une stratégie classique : répartir ses avoirs entre plusieurs établissements limite l'impact d'une défaillance isolée. Mais cette stratégie a un coût en temps, en frais et en complexité de gestion. Elle n'a de sens que si chaque contrepartie a été évaluée individuellement. Multiplier les intermédiaires mal connus ne réduit pas le risque, elle le dilue sans le mesurer.
Quand on place son argent, on délègue une partie de sa sécurité financière. Cette délégation n'est pas irréversible ni incontrôlable, mais elle demande de poser les bonnes questions, de lire les documents contractuels et de vérifier que les réponses obtenues correspondent à ce qui est écrit. Le risque de contrepartie commence au moment où on cesse de se demander à qui on fait confiance et pourquoi.