Un gestionnaire vous présente un placement qui affiche 12% de rendement annuel. Le livret A plafonne à 3%. Votre banquier vous parle de 4% sur un fonds euros. Naturellement, vous vous demandez ce qui justifie cet écart. La réponse tient en une phrase : le risque que vous prenez n'est pas le même.
Cette relation entre rendement élevé et risque élevé n'est pas une convention arbitraire. C'est une loi de marché qui s'impose à tous les acteurs, des particuliers aux hedge funds. Comprendre ce mécanisme vous évite de confondre opportunité et piège. Voici comment décoder ce qui se cache réellement derrière les chiffres de rendement.
Le prix du risque : un mécanisme de marché implacable
Sur les marchés financiers, le rendement rémunère deux choses distinctes. D'abord, la renonciation à la liquidité immédiate : vous prêtez vos euros, vous ne pouvez plus les utiliser pendant une durée définie. Ensuite, et surtout, le risque de perte en capital que vous acceptez de porter.
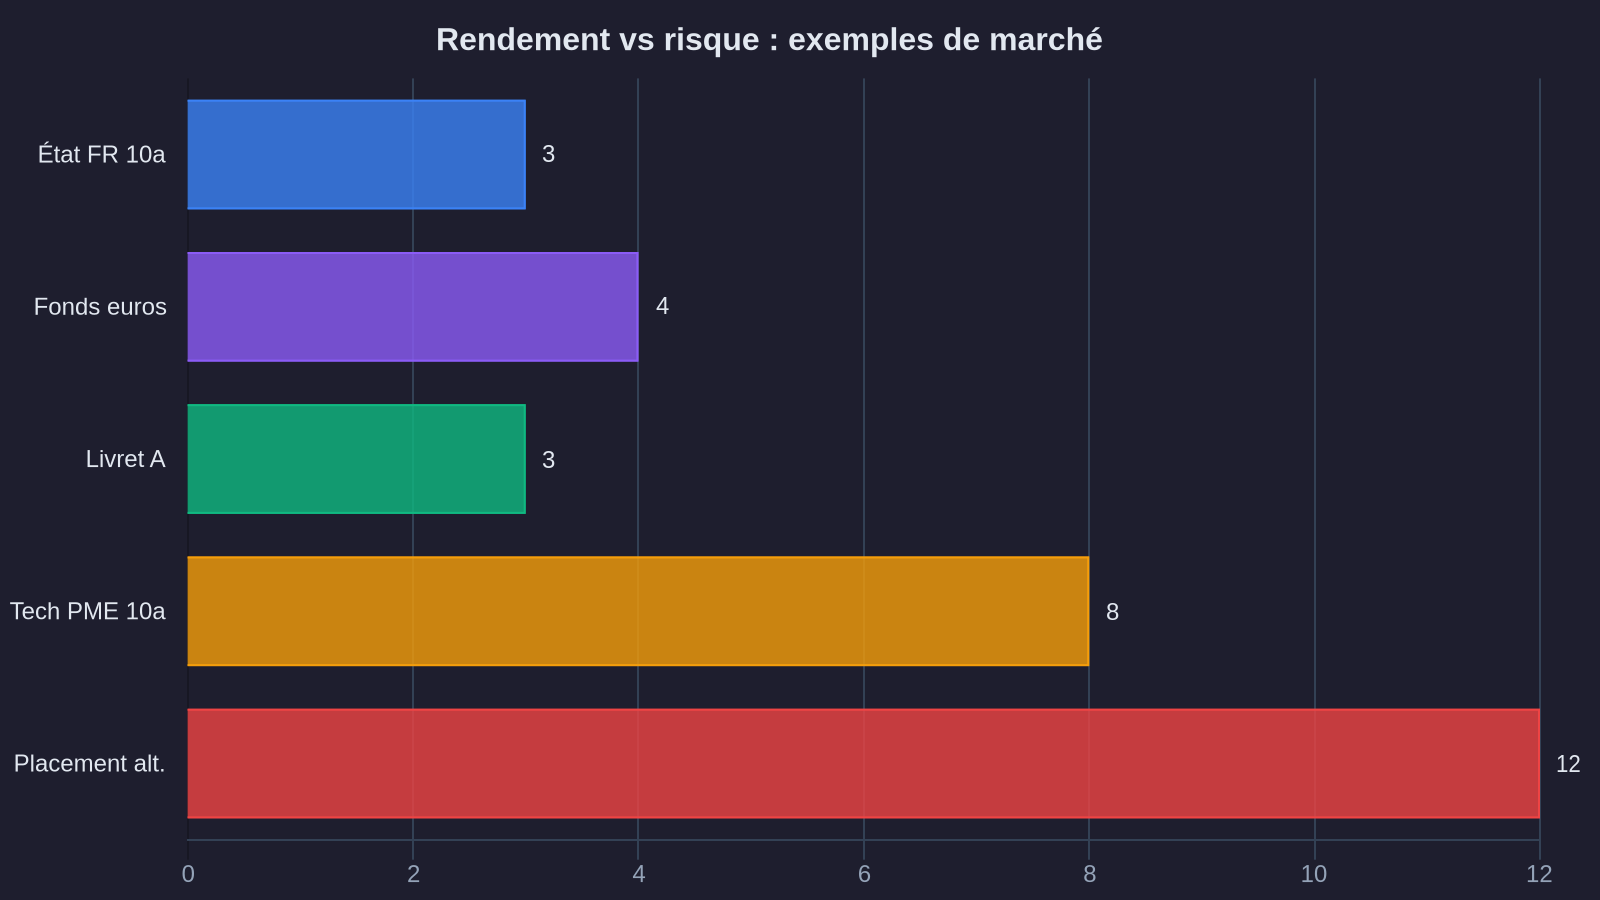
Prenons un exemple concret. L'État français emprunte aujourd'hui à 10 ans autour de 3%. Pourquoi si bas ? Parce que le risque de défaut de l'État français est considéré comme quasi nul par les marchés. Vous récupérerez votre capital, sauf cataclysme géopolitique majeur. Ce taux de 3% devient alors la référence : c'est ce qu'on appelle le taux sans risque, même s'il comporte en réalité un risque résiduel infime.
Maintenant, une entreprise du secteur technologique veut emprunter sur la même durée. Elle devra offrir 6%, peut-être 7%. Pourquoi ? Parce qu'elle peut faire faillite. Ses revenus dépendent de cycles économiques, de l'innovation, de la concurrence. Les prêteurs exigent une compensation pour ce risque supplémentaire. C'est la prime de risque : l'écart entre le rendement proposé et le taux sans risque.
Cette logique s'applique à tous les placements. Un rendement de 12% quand le taux sans risque est à 3% signale une prime de risque de 9 points. Cet écart ne tombe pas du ciel. Il reflète une probabilité de perte que le marché a évaluée, même implicitement.
Les trois risques que masque un rendement attractif
Un rendement élevé peut cacher plusieurs types de risques, souvent combinés. Le premier, le plus visible, c'est le risque de défaut. L'emprunteur ou l'émetteur peut ne pas honorer ses engagements. Une obligation d'entreprise qui affiche 10% peut sembler généreuse, jusqu'à ce que vous réalisiez que la société affiche un endettement croissant et des marges en baisse. Le marché anticipe une difficulté future. Le rendement élevé compense cette probabilité de non-remboursement.
Le deuxième risque, moins intuitif mais tout aussi réel, c'est le risque de liquidité. Certains placements promettent des rendements attractifs parce que vous ne pouvez pas récupérer vos euros facilement. Soit parce qu'il y a une durée de blocage contractuelle, soit parce que le marché secondaire est inexistant ou peu profond. Vous pouvez théoriquement vendre, mais trouver un acheteur au prix affiché relève du parcours du combattant. Cette illiquidité justifie une partie de la rémunération proposée.
Le troisième risque, souvent sous-estimé, c'est le risque de volatilité. Même si vous récupérez votre capital à terme, la valorisation de votre placement peut fluctuer violemment entre-temps. Un fonds actions promettant 8% annuels sur 10 ans peut perdre 30% une année donnée. Statistiquement, le rendement moyen tient la route. Psychologiquement et financièrement, supporter une baisse de 30% demande une solidité que tout le monde n'a pas. Cette incertitude sur le parcours justifie une partie du rendement annoncé.
Les stratégies complexes qui gonflent artificiellement le rendement affiché
Certains produits affichent des rendements élevés non pas parce qu'ils prennent plus de risque sur l'actif sous-jacent, mais parce qu'ils utilisent des stratégies qui amplifient les gains... et les pertes. C'est le cas des produits à effet de levier. Vous investissez 10 000 euros, le produit emprunte 10 000 euros supplémentaires pour investir 20 000 euros. Si le marché monte de 5%, vous gagnez 10% sur votre mise initiale. Mais si le marché baisse de 5%, vous perdez 10%. Le rendement potentiel augmente, le risque aussi, dans les mêmes proportions.
D'autres produits structurés utilisent des mécaniques optionnelles qui promettent des rendements attractifs sur des scénarios favorables, mais exposent à des pertes importantes si le marché ne se comporte pas comme prévu. Le rendement affiché correspond au scénario central, pas au pire scénario. Le prospectus mentionne les risques, souvent en page 47, dans un jargon technique qui décourage la lecture. Le chiffre de rendement, lui, figure en première page, en gros caractères.
Comment évaluer si un rendement justifie le risque pris
Face à une proposition de placement, la première question à poser n'est pas « quel est le rendement ? » mais « quel risque dois-je accepter pour obtenir ce rendement ? ». Cette question en appelle trois autres, concrètes et vérifiables.
D'abord : qu'est-ce qui peut mal tourner ? Identifiez les scénarios de perte. L'émetteur peut-il faire défaut ? Le secteur traverse-t-il une phase de consolidation brutale ? La liquidité du marché secondaire existe-t-elle vraiment ou seulement sur le papier ? Si vous ne trouvez pas de réponse claire à cette question dans la documentation, c'est un signal d'alerte. Un produit sérieux expose ses risques de manière factuelle, sans les minimiser.
Ensuite : combien puis-je perdre dans le pire scénario réaliste ? Pas le scénario catastrophe où tout s'effondre en même temps, mais le scénario défavorable qui a une probabilité non négligeable de se produire. Si vous investissez 50 000 euros à 10%, quelle perte maximale pouvez-vous supporter avant de devoir revendre ? 5 000 euros ? 15 000 euros ? 30 000 euros ? Cette réponse doit venir avant de regarder le rendement affiché. Pour approfondir ce sujet, consultez notre article sur le risque de contrepartie.
Enfin : quelle part de mon patrimoine puis-je allouer à ce niveau de risque ? Un placement qui promet 12% avec un risque de perte en capital de 40% peut avoir sa place dans un portefeuille diversifié, à hauteur de 5% ou 10% du patrimoine total. Il devient toxique s'il représente 50% ou 80% de votre épargne. Le risque acceptable dépend de votre situation globale, pas uniquement de l'attractivité du produit isolé.
Les questions à poser avant d'investir
Lorsqu'un gestionnaire ou un conseiller vous présente un placement, trois questions permettent de tester la solidité de la proposition. Première question : « Pourquoi ce rendement est-il supérieur au taux sans risque actuel ? » La réponse doit être précise. Si elle reste vague (« parce que c'est un bon placement » ou « parce qu'on a une stratégie propriétaire »), insistez. Une prime de risque se justifie toujours par un risque identifiable.
Deuxième question : « Dans quelles conditions puis-je perdre tout ou partie de mon capital ? » Cette question dérange. Elle force votre interlocuteur à sortir du discours commercial et à entrer dans le factuel. Un professionnel compétent répondra sans détour. Un vendeur sous pression éludera ou minimisera. Notre guide sur les mots qui alertent dans une offre financière vous aidera à identifier les formulations trompeuses.
Troisième question : « Quelle a été la performance de ce type de placement lors de la dernière crise de marché ? » Les rendements passés ne préjugent pas des rendements futurs, c'est une évidence. Mais observer comment un produit s'est comporté lors d'un épisode de stress (mars 2020, crise de liquidité de 2023) donne une indication sur sa résilience. Si le produit n'existait pas encore ou n'a pas traversé de phase difficile, vous n'avez aucun historique pour évaluer son comportement sous pression. C'est un risque supplémentaire.
Rendement et risque dans la finance désintermédiée
La finance désintermédiée, souvent associée aux crypto-actifs et aux protocoles décentralisés, illustre de manière radicale cette relation entre rendement et risque. Certains protocoles de prêt ou de fourniture de liquidité affichent des rendements annuels à deux chiffres, parfois au-delà de 20%. Ces chiffres attirent. Ils signalent aussi une combinaison de risques spécifiques à cet univers.
Le risque technologique vient en premier. Un protocole repose sur du code. Une faille dans ce code peut permettre à un attaquant de vider les fonds déposés. Les audits de sécurité réduisent ce risque, ils ne l'éliminent pas. Des protocoles audités par plusieurs cabinets reconnus ont subi des exploits. Le rendement élevé compense en partie cette exposition à un risque technique que vous ne pouvez pas contrôler.
Le risque de liquidité est également présent. Certains protocoles permettent théoriquement de retirer ses fonds à tout moment. En pratique, lors d'un mouvement de panique, la liquidité disponible peut s'évaporer en quelques minutes. Vous pouvez vous retrouver bloqué, incapable de sortir au moment où vous en avez le plus besoin. Les rendements élevés rémunèrent aussi cette fragilité structurelle.
Enfin, le risque réglementaire plane. Les autorités de régulation observent cet écosystème de près. Une interdiction, une restriction brutale ou une obligation de conformité soudaine peut bouleverser l'économie d'un protocole du jour au lendemain. Ce risque est difficilement quantifiable. Il se traduit par une incertitude permanente sur la pérennité des conditions actuelles.
Ces risques ne signifient pas que la finance désintermédiée doit être évitée. Ils signifient qu'un rendement de 15% ou 20% dans cet univers n'est pas comparable à un rendement de 5% sur une obligation d'État. La nature du risque est différente, son ampleur aussi. Comparer les deux sans ajuster pour le risque revient à comparer des pommes et des avions.
Construire une stratégie cohérente avec votre tolérance au risque
La question n'est pas de fuir le risque à tout prix. C'est de le calibrer en fonction de votre situation, de vos objectifs et de votre capacité à supporter des pertes temporaires ou définitives. Un jeune actif qui épargne pour un projet à 15 ans peut accepter un niveau de volatilité élevé sur une partie de son portefeuille. Un retraité qui dépend de ses revenus de placement pour vivre ne peut pas se permettre la même exposition.
La diversification permet de lisser les risques. Plutôt que de concentrer 100 000 euros sur un placement à 12% avec un risque de perte en capital de 50%, vous pouvez répartir : 40 000 euros sur des obligations d'État à 3%, 30 000 euros sur des obligations d'entreprises solides à 5%, 20 000 euros sur un fonds actions diversifié visant 8%, et 10 000 euros sur un placement plus risqué à 12%. Le rendement global baisse. Le risque de tout perdre aussi.
Cette répartition n'est pas une formule magique. Elle illustre un principe : le rendement de votre portefeuille global doit refléter le niveau de risque que vous êtes prêt à assumer sur l'ensemble de votre patrimoine, pas placement par placement. Un actif risqué à 15% peut avoir sa place s'il représente 5% du total. Il devient dangereux s'il en représente 60%.
Avant d'allouer vos euros, posez-vous cette question : si ce placement perd 30% de sa valeur demain, est-ce que ma situation financière reste tenable ? Si la réponse est non, réduisez l'exposition. Si la réponse est oui, vous avez correctement dimensionné votre risque. Le rendement viendra, ou pas. Mais vous ne mettrez pas en péril votre équilibre financier pour le chercher.
Un dernier point, souvent négligé : la transparence de l'information. Un placement qui cache ses risques ou les noie dans un jargon incompréhensible ne mérite pas votre confiance, quel que soit le rendement affiché. Un émetteur sérieux explique d'où vient le rendement, quels risques le justifient, et dans quelles conditions vous pouvez perdre. Si cette information n'est pas accessible en langage clair, passez votre chemin. Le rendement ne compense jamais l'opacité.